Do smartphone à economia circular, da comparação instantânea à automação logística, duas décadas mudaram profundamente a relação entre consumidores, marcas e retalho. Para a edição 100, a Grande Consumo desafiou a sua comunidade no LinkedIn a identificar as transformações mais marcantes. As respostas não pretendem constituir um estudo representativo, mas funcionam como um retrato revelador das mudanças que ficaram gravadas na perceção de quem acompanha o sector. E contam uma história bastante clara: o consumidor ganhou poder, a compra perdeu fronteiras e a tecnologia tornou-se a infraestrutura invisível de quase tudo.
Há 20 anos, um consumidor entrava numa loja com muito menos informação do que aquela que estava disponível ao retalhista ou à marca. Hoje, muitas vezes, acontece precisamente o contrário. Sabe quanto custa o produto na concorrência, leu avaliações, viu um vídeo e comparou características. Tem um cartão de fidelização no telemóvel. Pode comprar ali, procurar noutro lado ou, simplesmente, desistir. Pode reclamar publicamente, elogiar uma marca perante milhares de pessoas ou descobrir uma alternativa sem nunca entrar numa loja. O poder deslocou-se.
Foi essa mudança que procurámos observar através de dez perguntas colocadas à comunidade da Grande Consumo no LinkedIn, percorrendo dez territórios: consumidor, compra, loja, preço, marcas, produto, tecnologia, saúde, sustentabilidade e logística. As respostas mostram consensos inesperados, divisões quase perfeitas e até alguns zeros particularmente interessantes. Porque, por vezes, aquilo em que ninguém vota também ajuda a perceber como mudou o consumo.
100% das respostas apontaram a comparação instantânea como a mudança que mais alterou a relação do consumidor com o preço. Promoções permanentes, fortalecimento das marcas próprias e valor para além do preço não recolheram qualquer voto
O mundo passou a caber num smartphone
Quando perguntámos qual das mudanças que mais transformou o consumidor nas últimas duas décadas, não houve grande hesitação. O uso do smartphone no quotidiano reuniu 67% das respostas. Comprar a qualquer hora e a existência de um consumidor mais informado ficaram ambos nos 17%. A comparação de preços em segundos não recebeu votos.
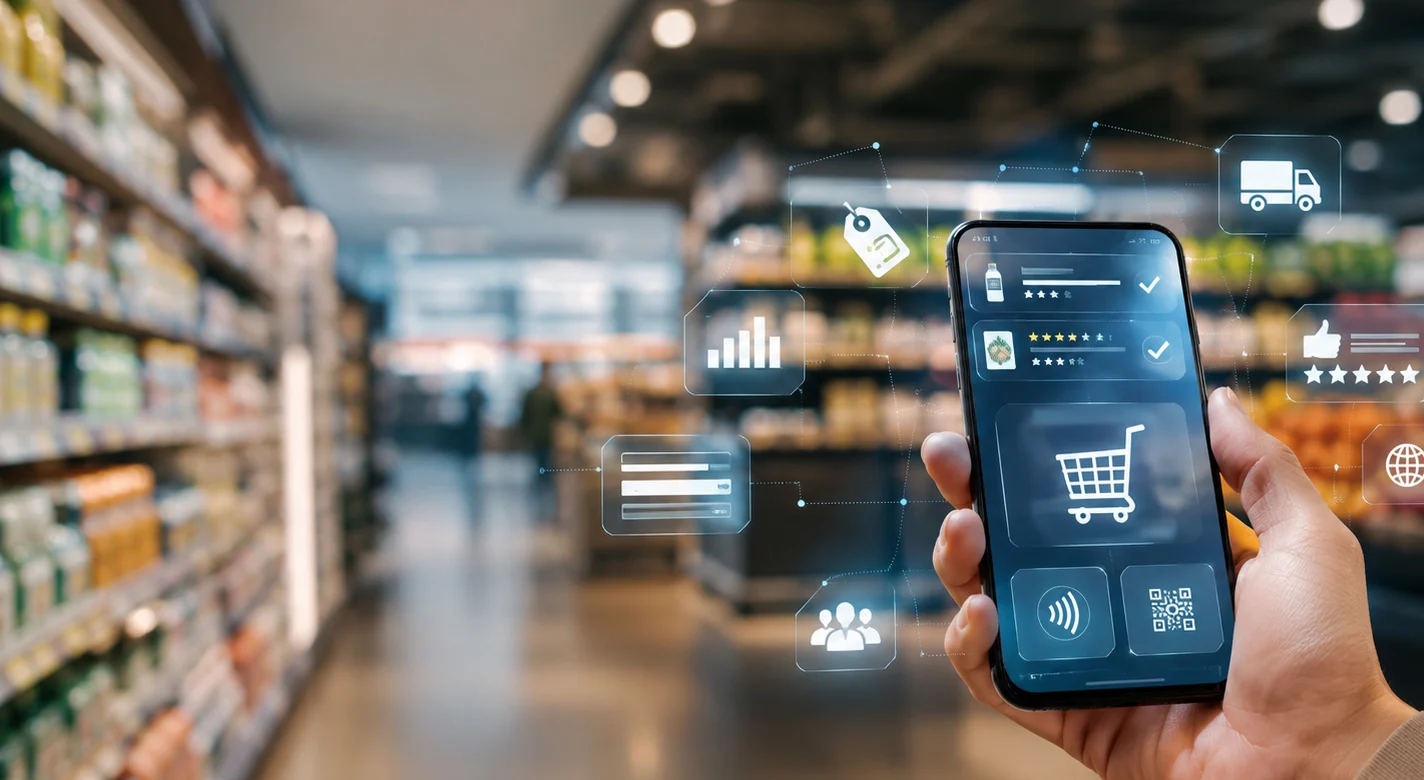
O paradoxo é apenas aparente. Comparar preços, comprar em qualquer lugar, procurar informação, consultar opiniões ou relacionar-se com uma marca são hoje comportamentos tão associados ao smartphone que deixaram quase de ser percebidos como transformações independentes. O telefone deixou de ser telefone. É loja, carteira, catálogo, comparador, mapa, cartão de fidelização, canal de atendimento, meio de comunicação e montra. Se fosse necessário escolher um objeto que simbolizasse a transformação do consumo desde o início deste século, dificilmente haveria concorrente mais forte.
Mas o impacto vai muito além do comércio eletrónico. O smartphone levou o digital para dentro da própria loja física. Permitiu comparar enquanto se olha para a prateleira, procurar informação adicional sobre um produto, utilizar cupões, pagar ou receber ofertas personalizadas.
Comprar deixou de ser um lugar
Na segunda pergunta, que mudança mais transformou a forma como compramos, a comunidade dividiu-se essencialmente entre duas faces da mesma transformação. O comércio eletrónico recolheu 57% das respostas e a compra através do smartphone 43%. As entregas mais rápidas não receberam votos.
Há aqui outra mudança estrutural. Durante grande parte da história do retalho, comprar implicava deslocação. Era necessário ir a algum lado, durante determinado horário, encontrar um certo produto e realizar a transação. Essa associação desapareceu.
A compra tornou-se uma atividade que pode acontecer em qualquer lugar e praticamente a qualquer momento. Começa, muitas vezes, muito antes da transação: numa pesquisa, numa recomendação, numa rede social ou numa comparação. E pode terminar de múltiplas formas: em casa, num ponto de recolha, num cacifo, numa loja ou através de entrega imediata. Mais importante do que o crescimento de um canal foi, talvez, a dissolução das próprias fronteiras entre canais. Para o consumidor, já não existe necessariamente online e offline. Existe comprar.
A loja entre a experiência e a autonomia
Quando o digital começou a crescer, multiplicaram-se as previsões sobre o desaparecimento da loja física. Não desapareceu, mas mudou.
Perante a pergunta sobre a transformação mais relevante neste espaço, a comunidade dividiu-se, literalmente: 50% escolheu a experiência em loja e 50% a compra mais autónoma. A integração físico-digital e a maior conveniência não receberam votos.
O empate é particularmente interessante porque coloca lado a lado duas tendências aparentemente contraditórias. De um lado, lojas que procuram justificar a visita através da experiência, descoberta, experimentação, serviço, aconselhamento ou entretenimento. Do outro, consumidores que querem entrar, encontrar, pagar e sair com a mínima fricção possível. A transformação não está, portanto, na morte da loja, mas na multiplicação das funções que esperamos que cumpra.
O preço ficou transparente
Foi nesta questão que surgiu o resultado mais expressivo de toda a série. 100% das respostas apontaram a comparação instantânea como a mudança que mais alterou a relação do consumidor com o preço. Promoções permanentes, fortalecimento das marcas próprias e valor para além do preço não recolheram qualquer voto.
Há 20 anos, descobrir se determinado produto estava significativamente mais barato noutro retalhista implicava tempo, deslocação ou conhecimento prévio. Hoje, pode implicar segundos.
Essa transparência mudou o equilíbrio negocial entre consumidor, marca e retalhista. Mas produziu também um consumidor muito mais exposto ao preço. Promoções, aplicações, comparadores, marketplaces, folhetos digitais e mecanismos de pesquisa criaram um ambiente no qual a referência de preço está em permanente movimento.
E esta talvez seja uma das grandes contradições do consumo contemporâneo: nunca se falou tanto de valor, experiência, propósito ou diferenciação, mas nunca foi tão fácil reduzir uma decisão a um número que aparece num ecrã. O preço continua longe de explicar tudo, mas tornou-se muito mais difícil escondê-lo.
As marcas perderam o monopólio da palavra
Na transformação das marcas, as redes sociais lideraram, com 50% das respostas, seguidas muito de perto por propósito e valores, com 42%. O consumidor com voz obteve 8%. Os criadores de conteúdo não receberam votos.
Mais uma vez, o resultado pode esconder uma transformação maior do que aquela que aparece na resposta. As redes sociais não criaram apenas novos canais de comunicação. Mudaram a própria arquitetura da relação entre empresas e pessoas. A comunicação deixou de circular predominantemente num sentido. Uma campanha pode ser respondida, reinterpretada, criticada ou amplificada. Uma experiência negativa pode tornar-se pública. Um desconhecido pode influenciar uma compra. Uma pequena marca pode alcançar milhares de consumidores sem passar pelos tradicionais intermediários da comunicação.
Ao mesmo tempo, o peso atribuído ao propósito e aos valores mostra outra exigência contemporânea: espera-se cada vez mais que uma marca represente alguma coisa para além daquilo que vende.
Curiosamente, os criadores de conteúdo não recolheram votos. Talvez porque as plataformas sejam percebidas como uma transformação estrutural e os seus protagonistas como uma consequência dessa mudança. Mudaram as vozes. Mas, sobretudo, mudou quem tem autorização para falar.
Já não existe uma única direção para a inovação
Se houve uma sondagem incapaz de produzir um vencedor foi a dedicada ao produto. Personalização, saúde e funcionalidade e sustentabilidade receberam, cada uma, 33% das respostas. A maior conveniência ficou sem votos.
O empate diz muito. Durante outras fases da evolução do consumo, poderia ter sido relativamente simples identificar grandes ondas de inovação: novos formatos, novas categorias, maior facilidade de preparação ou maior duração. Hoje, a inovação parece fragmentar-se por múltiplas necessidades. Queremos produtos mais adequados a cada pessoa. Mais saudáveis ou funcionais. Com menor impacto ambiental. Adaptados a famílias menores, a novas ocasiões de consumo e a estilos de vida diferentes. Já não existe necessariamente um consumidor médio para quem desenvolver um produto médio. Existem necessidades, momentos e expectativas cada vez mais diversos. A inovação tornou-se menos uma corrida para encontrar “o próximo grande produto” e mais a capacidade de responder a uma sociedade crescentemente fragmentada.
Os dados venceram a inteligência artificial
É, muito provavelmente, um dos resultados mais surpreendentes numa altura em que a inteligência artificial domina praticamente qualquer discussão sobre tecnologia. À pergunta sobre a mudança tecnológica que mais transformou o retalho, dados em tempo real e pagamentos digitais empataram na liderança, ambos com 33%. A inteligência artificial ficou nos 20% e a automação nos 13%.
A resposta distingue presente de promessa. A inteligência artificial poderá vir a transformar profundamente o retalho, mas muitas das mudanças fundamentais já aconteceram silenciosamente. Saber o que se vende, onde, quando e a que ritmo. Gerir stocks. Acompanhar comportamentos. Personalizar campanhas. Prever a procura. Pagar encostando um cartão ou um telefone. Tudo isto alterou a operação e a experiência de compra antes de a IA generativa entrar no vocabulário quotidiano.
A próxima revolução tecnológica poderá, aliás, depender precisamente desta primeira: sem dados, dificilmente haverá inteligência.
Olhando para as dez respostas em conjunto, emerge um padrão. Smartphone. Comércio eletrónico. Autonomia. Comparação instantânea. Redes sociais. Personalização. Dados. Bem-estar. Circularidade. Automação. São fenómenos diferentes, mas contam a mesma história
Saúde deixou de significar uma única coisa
Aqui aconteceu algo pouco habitual: um empate absoluto. Rótulos mais claros, produtos funcionais, redução de açúcar e sal e integração do bem-estar no quotidiano receberam exatamente 25% das respostas.
Não existe vencedor porque, porventura, já não existe uma única definição de saúde no consumo. Saúde pode ser retirar: menos açúcar, menos sal, menos gordura ou determinados ingredientes. Mas também pode ser acrescentar: proteína, fibra, vitaminas, culturas, benefícios funcionais. Pode significar informação mais clara. E pode, simplesmente, significar equilíbrio.
Esta multiplicidade mostra como saúde e bem-estar deixaram de constituir um nicho para atravessarem praticamente todas as categorias. O consumidor não procura necessariamente comer “saudável” permanentemente. Procura gerir escolhas, compensar ocasiões, selecionar benefícios e construir o seu próprio equilíbrio. A saúde entrou no consumo quotidiano.
Da sustentabilidade à circularidade
Na sustentabilidade voltou a aparecer um vencedor inequívoco. A economia circular concentrou 67% das respostas. Redução do plástico, consumo responsável e maior rastreabilidade ficaram todos nos 11%.
É uma mudança de perspetiva importante. Durante muitos anos, a sustentabilidade esteve fortemente associada a reduzir: menos plástico, menos emissões, menos desperdício. A circularidade introduz uma lógica diferente: pensar o que acontece antes, durante e depois da utilização. Reutilizar, reciclar, reparar, recuperar materiais, prolongar vidas úteis ou conceber embalagens e produtos para sistemas nos quais o desperdício deixa de ser inevitavelmente o destino final.
Não significa que plástico, rastreabilidade ou comportamento do consumidor tenham perdido importância. Significa que a discussão evoluiu de medidas isoladas para a tentativa de repensar sistemas completos.
Nos bastidores, as máquinas ganharam terreno
A última pergunta levou-nos àquilo que o consumidor raramente vê. 60% apontou a automação logística como a mudança que mais transformou a distribuição. Os restantes 40% escolheram a última milha urbana. Entregas mais rápidas e cadeias mais resilientes não receberam votos.
É uma forma curiosa de fechar este percurso. Começámos com o smartphone na mão do consumidor e terminamos com máquinas, sistemas e algoritmos nos bastidores da distribuição. Entre uma coisa e outra existe toda a infraestrutura que tornou possível comprar a qualquer hora, encontrar produtos disponíveis, receber encomendas em casa e exigir rapidez. O consumidor tornou-se mais digital. A loja tornou-se mais tecnológica. E a logística teve de acompanhar ambos.
Armazéns automatizados, preparação de encomendas, sistemas de previsão, robotização e otimização de rotas fazem hoje parte de uma realidade que muitas vezes permanece invisível até ao momento em que falha. Quanto mais simples parece a compra para o consumidor, maior pode ser a complexidade necessária para a tornar possível.
O fio que liga todas as mudanças
Olhando para as dez respostas em conjunto, emerge um padrão. Smartphone. Comércio eletrónico. Autonomia. Comparação instantânea. Redes sociais. Personalização. Dados. Bem-estar. Circularidade. Automação. São fenómenos diferentes, mas contam a mesma história. O consumo tornou-se mais distribuído, mais transparente, mais individual e muito mais imediato.
O consumidor ganhou informação e ferramentas. As marcas perderam parte do controlo da conversa. O retalho deixou de poder escolher entre físico e digital. A indústria passou a responder a necessidades mais fragmentadas. E uma crescente camada tecnológica tornou-se indispensável para fazer funcionar todo o sistema.
Algumas das grandes revoluções das últimas duas décadas foram ruidosas. Outras tornaram-se tão banais que quase esquecemos que são recentes. Pagar sem dinheiro. Saber onde está uma encomenda. Comparar preços numa loja. Reclamar publicamente com uma marca. Comprar às três da manhã. Receber uma recomendação personalizada. Consultar a composição de um produto antes de o colocar no carrinho. Em determinado momento, tudo isto foi novidade. Hoje, é expectativa. Talvez essa seja, afinal, a melhor forma de medir uma mudança verdadeiramente estrutural: o momento em que deixamos de reparar nela.
Quando perguntámos qual das mudanças que mais transformou o consumidor nas últimas duas décadas, não houve grande hesitação. O smartphone no quotidiano reuniu 67% das respostas. Comprar a qualquer hora e a existência de um consumidor mais informado ficaram ambos nos 17%. A comparação de preços em segundos não recebeu votos
As escolhas da comunidade
Qual destas mudanças mais transformou o consumidor nas últimas duas décadas?
Smartphone no quotidiano: 67%
Comprar a qualquer hora: 17%
Consumidor mais informado: 17%
Comparar preços em segundos: 0%
Que mudança mais transformou a forma como compramos?
Comércio eletrónico: 57%
Compra pelo smartphone: 43%
Entregas mais rápidas: 0%
Que mudança mais transformou a loja física?
Experiência em loja: 50%
Compra mais autónoma: 50%
Integração físico-digital: 0%
Maior conveniência: 0%
Que mudança mais alterou a relação com o preço?
Comparação instantânea: 100%
Promoções permanentes: 0%
Marcas próprias fortes: 0%
Valor além do preço: 0%
Que mudança mais transformou as marcas?
Redes sociais: 50%
Propósito e valores: 42%
Consumidor com voz: 8%
Criadores de conteúdo: 0%
Que mudança mais transformou os produtos?
Personalização: 33%
Saúde e funcionalidade: 33%
Sustentabilidade: 33%
Mais conveniência: 0%
Que mudança tecnológica mais transformou o retalho?
Dados em tempo real: 33%
Pagamentos digitais: 33%
Inteligência artificial: 20%
Automação: 13%
Que mudança mais aproximou consumo e bem-estar?
Rótulos mais claros: 25%
Produtos funcionais: 25%
Menos açúcar e sal: 25%
Bem-estar quotidiano: 25%
Que mudança mais impulsionou a sustentabilidade?
Economia circular: 67%
Menos plástico: 11%
Consumo responsável: 11%
Maior rastreabilidade: 11%
Que mudança mais transformou a distribuição?
Automação logística: 60%
Última milha urbana: 40%
Entregas mais rápidas: 0%
Cadeias mais resilientes: 0%
Resultados das sondagens realizadas pela Grande Consumo no LinkedIn no âmbito da preparação da edição 100. Os resultados refletem exclusivamente a participação obtida em cada sondagem e não constituem uma amostra representativa do universo dos consumidores ou profissionais do sector.
Publicidade