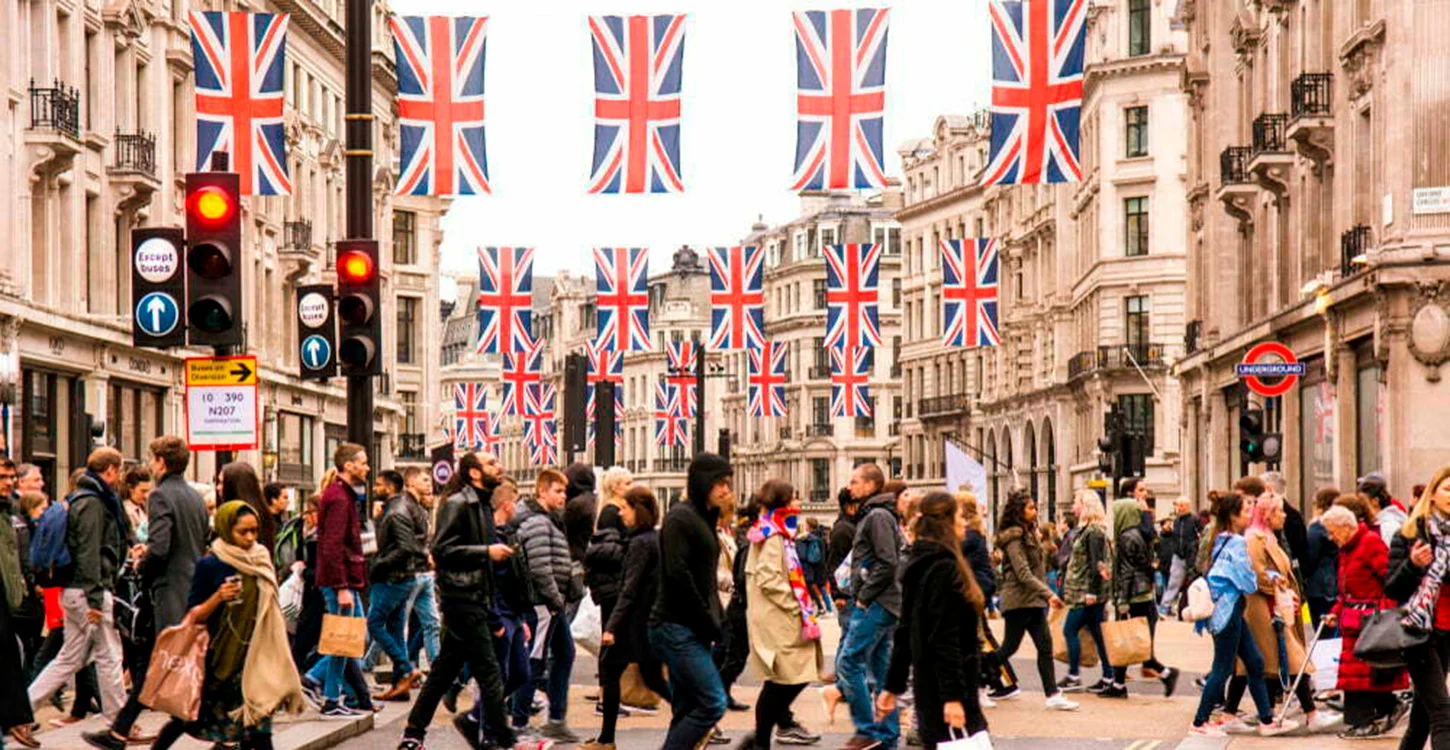
O retalho britânico entrou no último trimestre do ano com sinais claros de perda de dinamismo. Dois estudos divulgados esta terça-feira, 13 de outubro, um da Worldpanel by Numerator e outro do British Retail Consortium/KPMG, mostram um consumidor mais pressionado pelos preços e mais seletivo na forma como distribui o orçamento.
Enquanto a inflação nos supermercados voltou a acelerar, o crescimento das vendas do retalho abrandou e ficou abaixo da média dos últimos 12 meses.
Inflação sobe para 2,5%
Segundo a Worldpanel by Numerator, a inflação dos preços nos supermercados britânicos atingiu 2,5% nas quatro semanas terminadas a 4 de outubro, acima dos 2,3% do período anterior. A aceleração surge depois de uma fase de moderação durante o verão. Em agosto, a inflação tinha recuado para 2,1%, antes de subir novamente em setembro.
Entre as categorias com maiores aumentos de preços estiveram a água engarrafada, os concentrados para bebidas e os produtos de cuidados da pele.
Em sentido contrário, a manteiga, o queijo e o chocolate registaram algumas das descidas mais acentuadas.
Vendas crescem menos do que a inflação
Ao mesmo tempo, as vendas de produtos de grande consumo cresceram apenas 1% em valor em termos homólogos. Para fabricantes e retalhistas, este é um dado particularmente relevante porque mostra que a faturação pode continuar a subir mesmo quando o consumo real perde força.
O mesmo sinal de abrandamento aparece no “Retail Sales Monitor”, do BRC/KPMG. As vendas totais do retalho britânico aumentaram 1,3% em setembro face ao mesmo mês do ano anterior, abaixo dos 2,3% registados em setembro de 2025 e também abaixo da média de crescimento dos últimos 12 meses, de 1,5%.
Alimentação continua a sustentar o mercado
As vendas alimentares cresceram 2,5% em setembro, mas também aqui houve uma desaceleração importante. Em setembro de 2025, o crescimento tinha sido de 4,3%, enquanto a média dos últimos 12 meses se situa em 3,1%. Ou seja, a alimentação continua a ser o principal suporte das vendas, mas cresce a um ritmo muito inferior ao observado há um ano.
O contraste é ainda mais evidente no não alimentar. As vendas cresceram apenas 0,3% em setembro, face a 0,7% no mesmo mês do ano anterior. Nas lojas físicas, o não alimentar avançou 0,1%, enquanto o canal online cresceu 0,7%. A penetração do online no não alimentar subiu ligeiramente para 38,3%, contra 37,9% no ano anterior.
Saúde e beleza resistem melhor
Apesar da fraqueza do consumo discricionário, algumas categorias conseguiram apresentar melhor desempenho. A saúde e beleza registou o melhor mês do ano até agora, apoiada em pequenas indulgências e na renovação de rotinas de consumo.
Os brinquedos também apresentaram evolução favorável, beneficiando de lançamentos ligados ao 30.º aniversário do Pokémon.
Já o vestuário e o calçado tiveram um setembro particularmente fraco. O tempo anormalmente quente atrasou a transição para coleções de outono e inverno, reduzindo a procura nestas categorias.
A KPMG interpreta este comportamento como parte de uma verdadeira “batalha pela carteira”, em que os consumidores priorizam algumas compras e adiam outras.
Black Friday pode estar a adiar compras
Outro fator poderá estar a contribuir para a fraqueza do não alimentar. Com a Black Friday a aproximar-se, parte dos consumidores poderá estar a adiar decisões de compra na expectativa de preços mais baixos nas próximas semanas. Isso cria um desafio adicional para os retalhistas: se uma parte da procura de setembro foi apenas adiada, existe potencial para recuperá-la na época promocional, mas será necessário equilibrar os descontos e as margens.
O comportamento está também a ser influenciado pelo contexto económico e político. Segundo o BRC, as famílias estão mais prudentes perante a expectativa de aumento de despesas domésticas e possíveis alterações fiscais no próximo Orçamento britânico. Dados da Barclays reforçam este retrato: os pagamentos com cartão cresceram 2% em setembro, ligeiramente abaixo dos 2,1% de agosto, enquanto os gastos essenciais aumentaram 2,5%, impulsionados por uma subida de 17,3% nas despesas com combustíveis.
A situação torna-se ainda mais relevante quando cruzada com o aumento dos custos operacionais do sector. O British Retail Consortium estima que a fatura elétrica do retalho britânico suba 16% em 2026, apesar de o consumo permanecer praticamente estável. Isto significa que, ao mesmo tempo que o consumidor reduz o ritmo de compra, os operadores enfrentam custos mais elevados para manter as lojas e os centros logísticos em funcionamento. A combinação pode limitar a capacidade de absorver aumentos sem impacto nos preços.
Tesco continua líder, mas quota recua
No mercado alimentar, a Tesco mantém a liderança, mas a quota voltou a recuar pelo quinto relatório consecutivo. A cadeia cresceu cerca de 1% em vendas nas 12 semanas terminadas a 4 de outubro, abaixo do ritmo de alguns concorrentes.
Já a Marks & Spencer voltou a destacar-se entre os operadores alimentares. As vendas FMCG cresceram 14,9% em termos homólogos, mantendo uma trajetória de crescimento de dois dígitos. A comparação deve, no entanto, ser feita com cautela porque a Worldpanel não cobre integralmente a operação da M&S na medição tradicional de quota, mas o crescimento confirma a força da sua proposta alimentar.
Publicidade