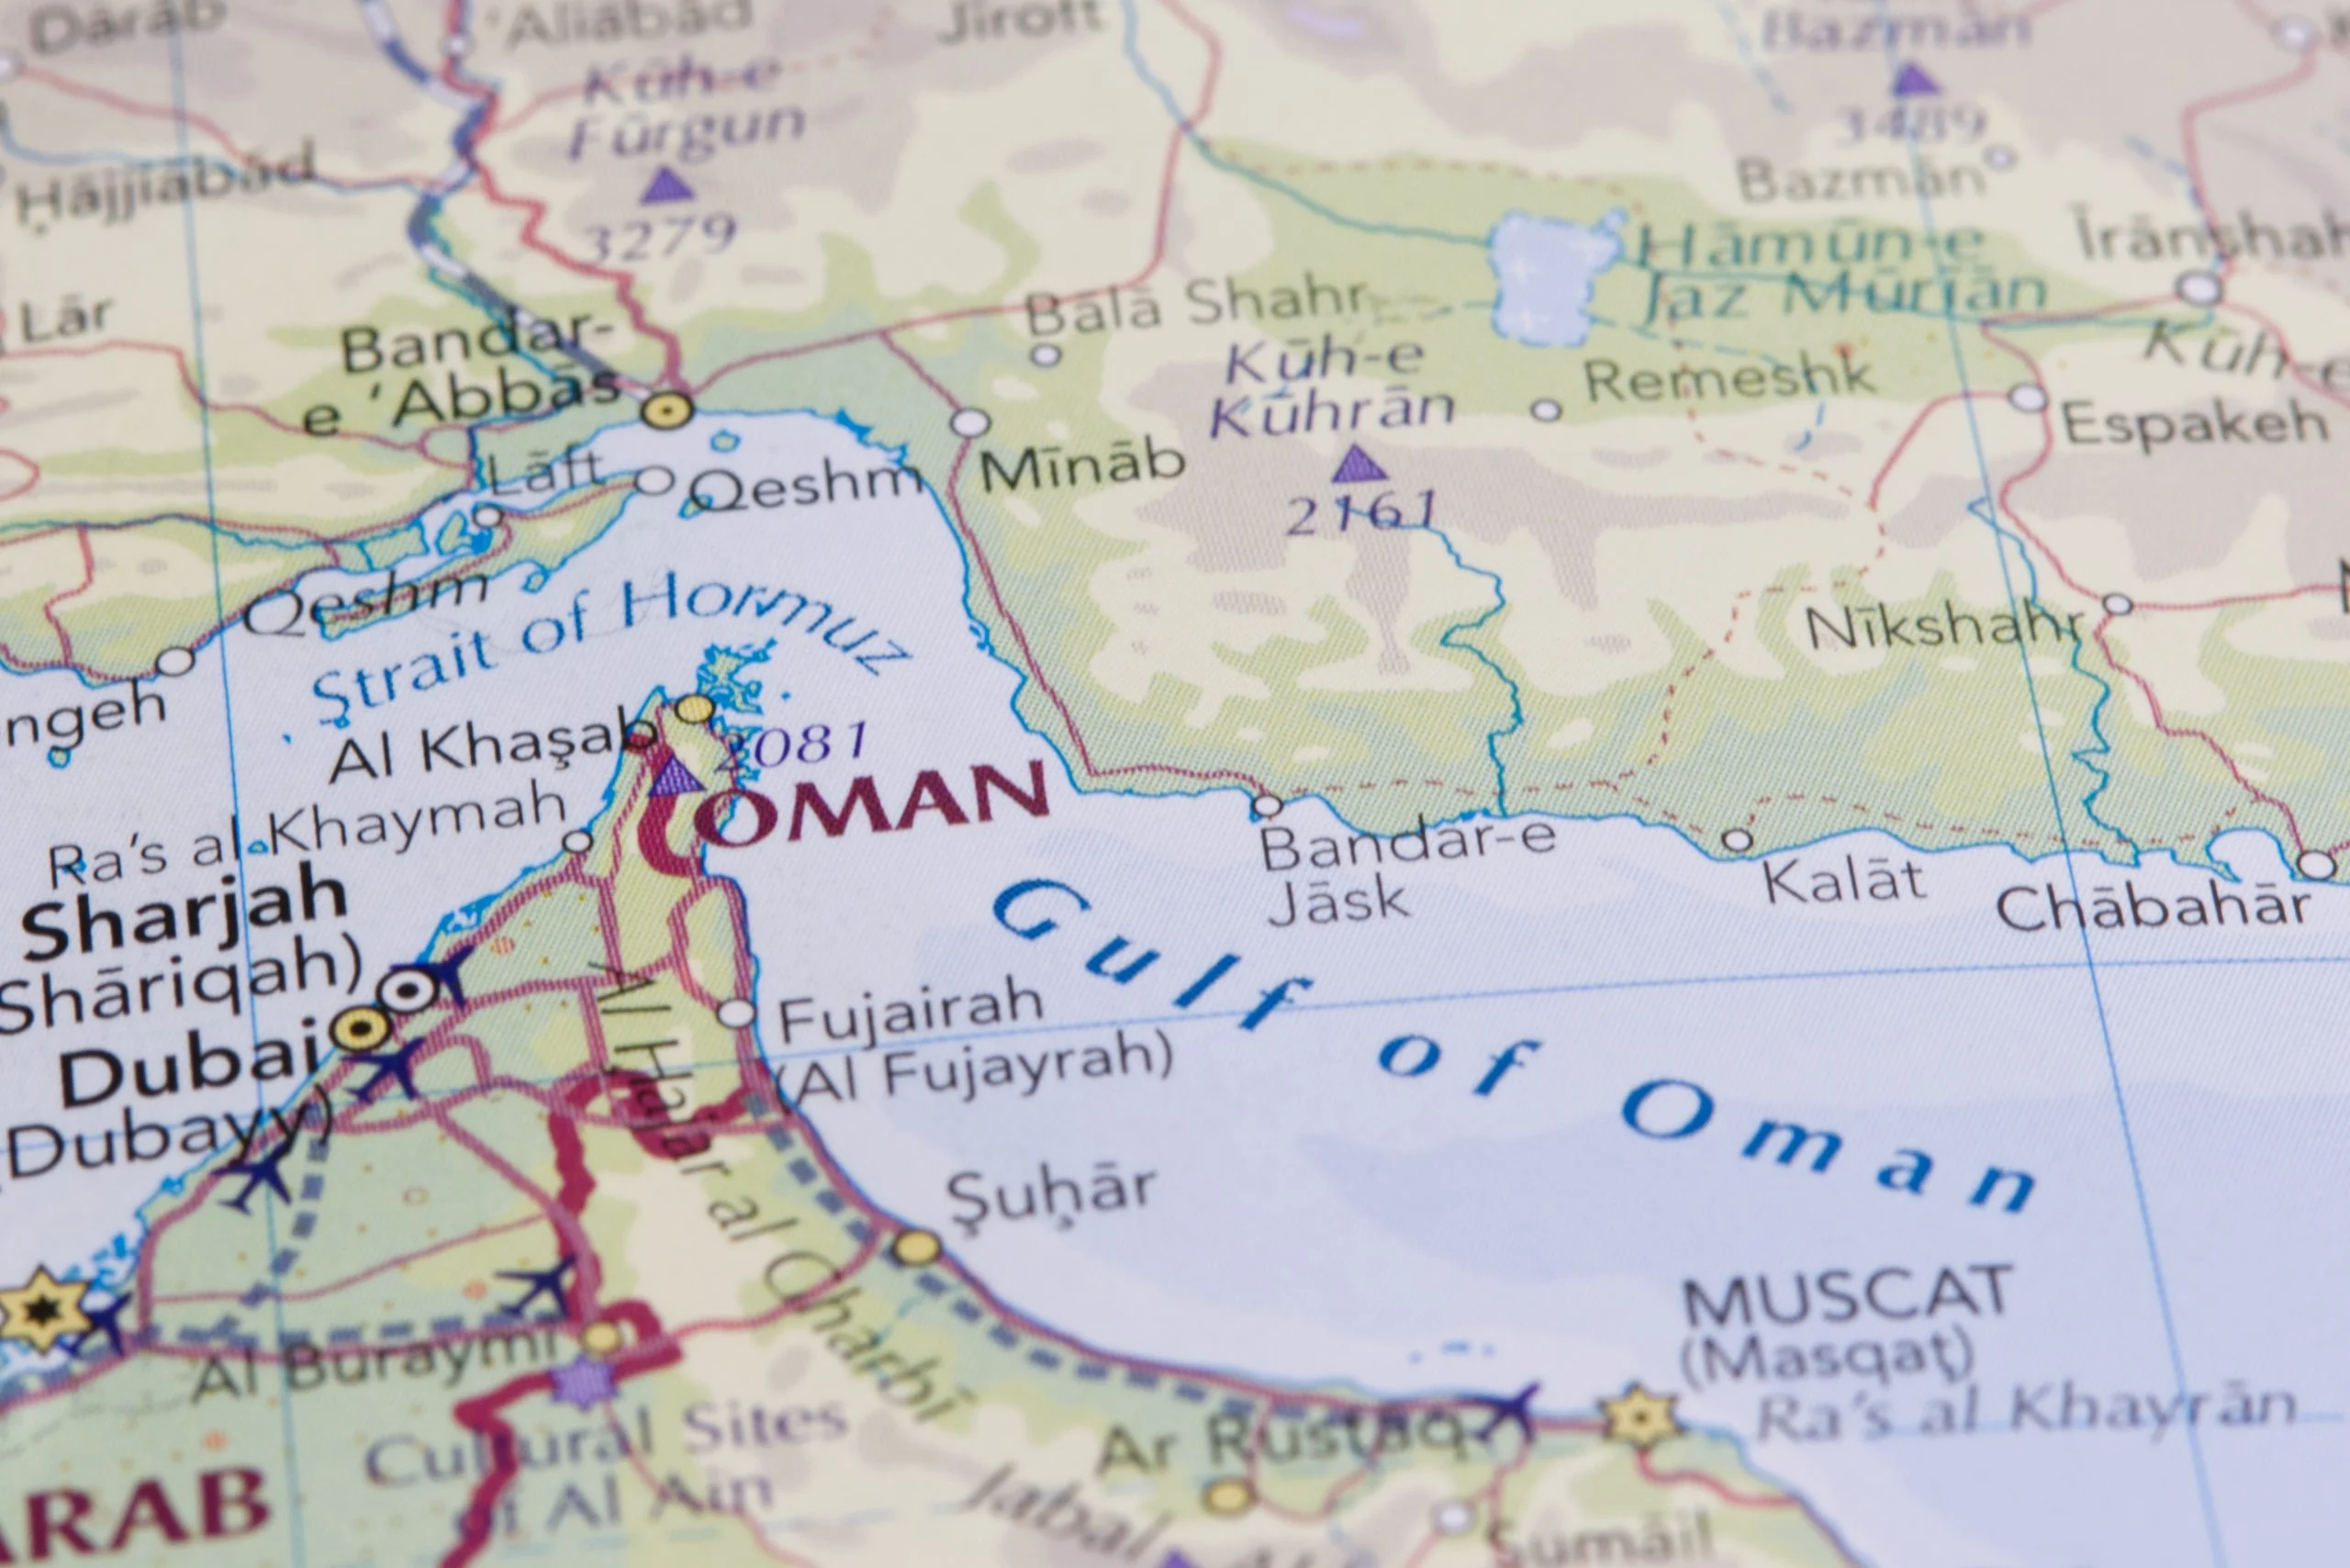
A escalada do conflito envolvendo Irão, Estados Unidos e Israel poderá ter consequências estruturais para o retalho europeu. Embora o teatro físico do conflito permaneça no Médio Oriente, os seus efeitos económicos começam já a sentir-se na Europa, sobretudo devido à paralisação do Estreito de Ormuz, rota estratégica responsável por cerca de 20% do petróleo e gás natural liquefeito (GNL) transportados mundialmente.
Trata-se de uma das principais artérias energéticas globais. A sua interrupção não é apenas um evento geopolítico, mas um choque direto na cadeia de abastecimento europeia.
Energia mais cara
Os primeiros sinais já são visíveis. Segundo a European Supermarket Magazine, os preços do gás natural na Europa aumentaram cerca de 25% no início de março, refletindo o receio de escassez de fornecimento proveniente do Qatar e de outros países do Golfo.
O impacto para a indústria alimentar pode ser significativo. As padarias industriais e fábricas de lacticínios enfrentam custos energéticos insustentáveis, as estufas agrícolas dependentes de energia veem as margens comprimidas e os processos de refrigeração e conservação tornam-se mais caros.
Num sector caracterizado por margens reduzidas, uma exposição prolongada a preços elevados de energia pode levar a cortes de produção e instabilidade no abastecimento antes mesmo de surgirem constrangimentos logísticos físicos.
Logística global sob pressão
A crise não se limita à energia. O sector marítimo foi diretamente afetado. Diversas seguradoras marítimas — incluindo Gard, Skuld, NorthStandard e o London P&I Club — anunciaram a retirada de cobertura de risco de guerra para embarcações que operem na região. Grandes operadores logísticos como a Maersk suspenderam as reservas, redirecionaram as rotas ou aplicaram sobretaxas de risco.
Algumas embarcações estão a ser desviadas pelo Cabo da Boa Esperança, o que poderá acrescentar 15 a 20 dias adicionais de trânsito para cargas destinadas à Europa e aos Estados Unidos. Estima-se que os custos de frete e encaminhamento possam subir entre 25% e 30%, afetando os bens provenientes da Ásia e da Índia — desde chá e especiarias a têxteis e eletrónica — com reflexos inevitáveis nas prateleiras europeias.
Embalagens e plásticos também sob pressão
O aumento do preço do petróleo poderá também ter um efeito indireto no sector das embalagens. A escassez de matérias-primas petroquímicas, como o etileno, poderá encarecer a produção de garrafas plásticas, filmes de embalagem e recipientes para bens essenciais. Produtos de higiene pessoal, cosmética e limpeza doméstica poderão sofrer aumentos de custo antes mesmo de saírem da fábrica.
A crise surge num momento particularmente sensível para os consumidores europeus, ainda a recuperar da inflação pós-pandemia. Caso os custos energéticos e logísticos permaneçam elevados, o Banco Central Europeu poderá ser forçado a adiar os cortes nas taxas de juro ou manter uma política monetária restritiva. Este cenário deixaria as famílias presas entre os custos de crédito elevados e as despesas quotidianas crescentes.
Para o retalho alimentar e FMCG, este contexto poderá acelerar as estratégias de nearshoring e relocalização de fornecedores, a diversificação energética e o investimento em eficiência. O reforço da marca própria poderá também surgir como amortecedor de preço. A crise do Estreito de Ormuz poderá tornar-se um catalisador para um novo ciclo de resiliência na cadeia de abastecimento europeia, com uma revisão de políticas de stock e aprovisionamento.