A Jerónimo Martins encerrou o primeiro semestre de 2026 com vendas consolidadas de 18.282 milhões de euros, mais 5,1% do que no período homólogo. A taxas de câmbio constantes, o crescimento foi de 4,5%.
O EBITDA aumentou 7,6%, para 1.235 milhões de euros, com a respetiva margem a subir de 6,6% para 6,8%. Os resultados líquidos atribuíveis ao grupo, contudo, recuaram 3,5%, para 260 milhões de euros, correspondendo a um resultado por ação de 0,41 euros.
A empresa atribui o crescimento ao aumento dos volumes vendidos, num contexto em que os consumidores continuaram muito orientados para os preços baixos e para as promoções. A melhoria do mix de vendas e a disciplina operacional permitiram ainda aumentar a margem EBITDA em todas as áreas de negócio.
Pingo Doce cresce 5,3% para 2,7 mil milhões de euros
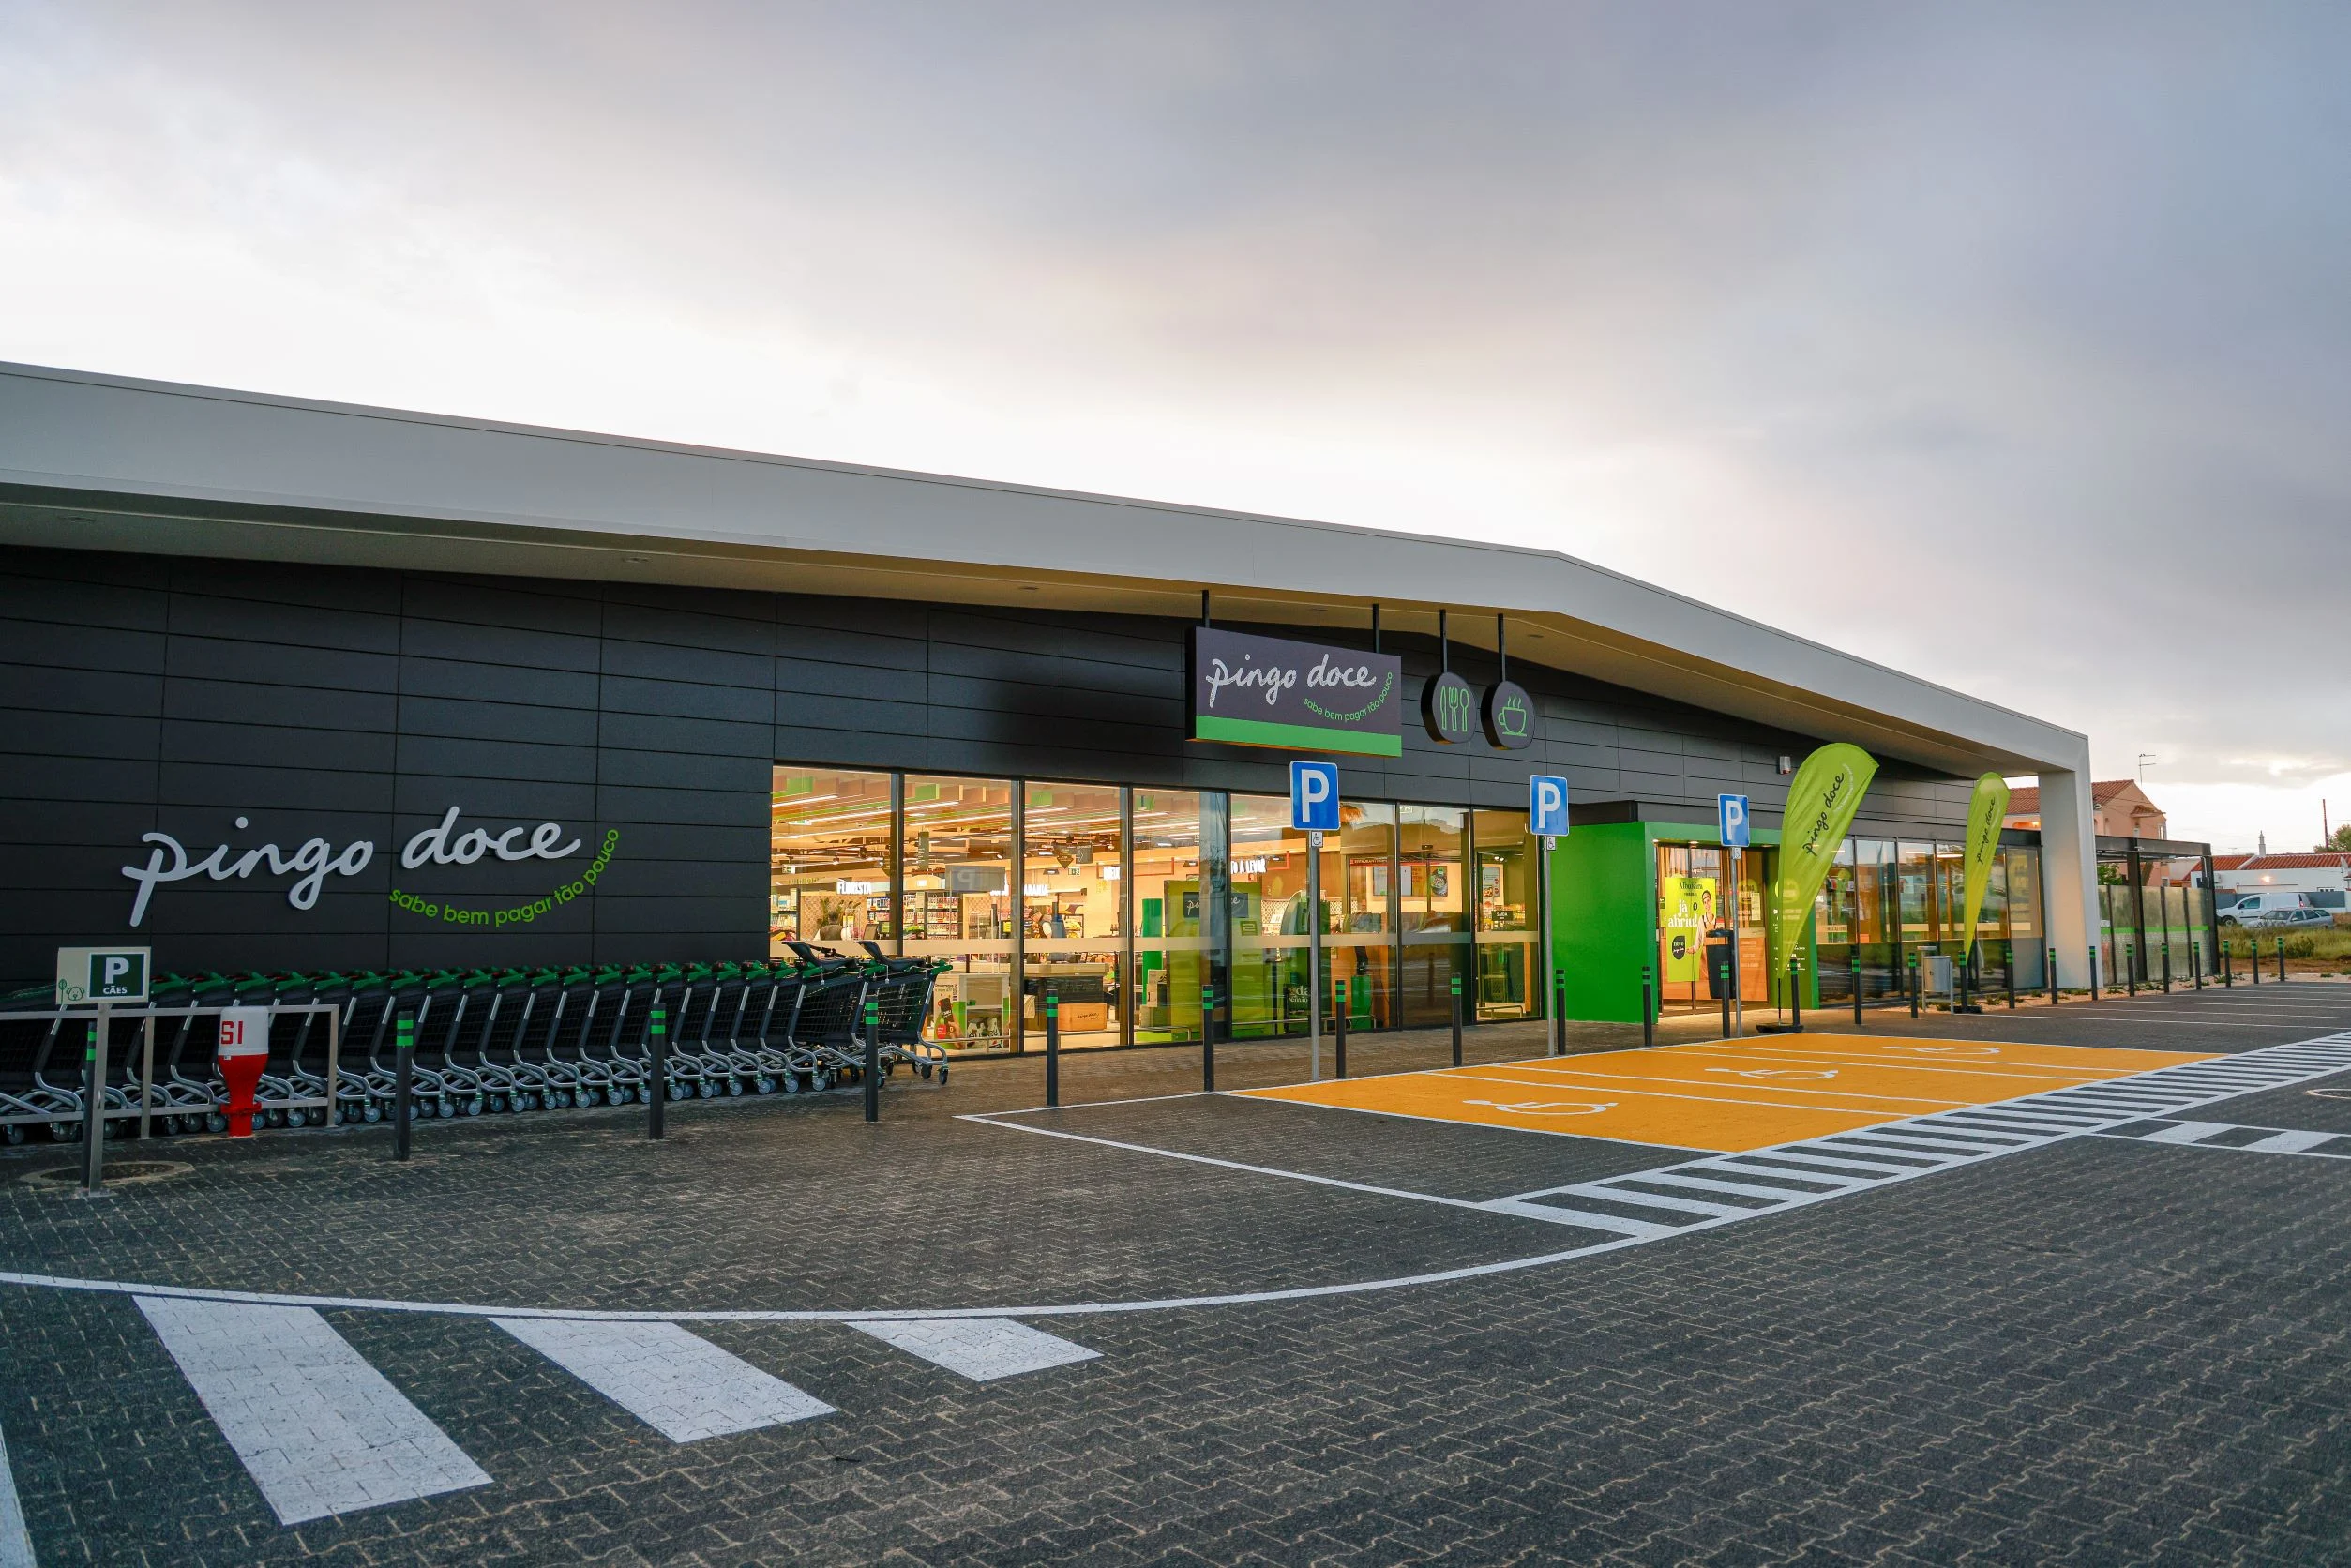
Em Portugal, as vendas do Pingo Doce aumentaram 5,3%, para 2.668 milhões de euros, apoiadas por um crescimento comparável de 3,7%, excluindo combustíveis.
No segundo trimestre, a faturação avançou 3,3%, para 1.378 milhões de euros, enquanto as vendas comparáveis cresceram 1,9%.
Segundo a Jerónimo Martins, o desempenho beneficiou do aumento dos volumes, da atividade promocional e da competitividade dos preços. A empresa destaca também a oferta de refeições prontas e as remodelações realizadas nas lojas como elementos de diferenciação da insígnia.
O EBITDA do Pingo Doce aumentou 6,8%, para 150 milhões de euros, elevando a margem de 5,5% para 5,6%.
Durante o primeiro semestre, foram remodeladas 18 lojas e inaugurada uma nova localização. Para o conjunto de 2026, a empresa prevê abrir cerca de dez lojas Pingo Doce e remodelar aproximadamente 40.
Recheio condicionado pelo abrandamento do canal Horeca
O Recheio registou vendas de 673 milhões de euros, mais 2,5% do que no primeiro semestre de 2025. O crescimento comparável situou-se em 1,3%.
No segundo trimestre, as vendas aumentaram 1,8%, para 361 milhões de euros, com uma evolução comparável de apenas 0,3%.
A Jerónimo Martins explica que o arranque da época de verão revelou menor dinamismo no canal Horeca do que no mesmo período de 2025. O primeiro trimestre tinha já sido condicionado pelas tempestades que afetaram sobretudo a região centro do país.
Apesar deste contexto, o EBITDA do Recheio aumentou 4,6%, para 34 milhões de euros, e a margem avançou de 4,9% para 5%.
Biedronka cresce em volume apesar da deflação
Na Polónia, as vendas da Biedronka aumentaram 1,7%, para 12.563 milhões de euros. Em moeda local, a subida foi de 1,9%.
O crescimento comparável ficou limitado a 0,2%, uma vez que a insígnia operou com uma deflação significativa no cabaz. Ainda assim, os volumes vendidos cresceram cerca de 5%, compensando a pressão exercida pelos preços.
A situação agravou-se no segundo trimestre, quando as vendas recuaram 0,1%, para 6.401 milhões de euros, e o crescimento comparável foi negativo em 1,6%. Os volumes, contudo, aumentaram mais de 4%.
O EBITDA da Biedronka cresceu 4,9%, para 1.003 milhões de euros, e a margem passou de 7,7% para 8%. A evolução foi apoiada pela otimização dos processos nas lojas, pelo ajustamento dos sortidos e pela disciplina de custos.
A Biedronka inaugurou 38 lojas durante o semestre, correspondentes a 15 adições líquidas, e remodelou 84 localizações. A insígnia deverá terminar o ano com mais de 120 novas lojas líquidas na Polónia e cerca de 250 remodelações.
Na Eslováquia, onde iniciou recentemente a operação, a empresa prevê abrir aproximadamente 35 lojas em 2026.
Ara lidera crescimento com subida de 30,2%
A Ara foi a operação com o crescimento mais elevado do grupo. As vendas na Colômbia aumentaram 30,2% em euros, para 1.995 milhões de euros. Em moeda local, a progressão foi de 21,1%.
O crescimento comparável atingiu 6,8% no semestre e 7,5% no segundo trimestre. Entre abril e junho, as vendas cresceram 36,9% em euros, para 1.037 milhões.
A empresa refere que o desempenho resultou sobretudo do aumento dos volumes e da expansão da rede, num mercado em que as promoções e a competitividade dos preços continuaram a ser determinantes.
A Ara abriu 64 lojas no semestre, correspondentes a 55 adições líquidas, e inaugurou um centro de distribuição em Medellín. O plano para 2026 prevê a abertura de cerca de 200 estabelecimentos.
O EBITDA aumentou 54%, para 92 milhões de euros, enquanto a margem subiu de 3,9% para 4,6%.
Hebe melhora margem para 8,3%
A Hebe alcançou vendas de 312 milhões de euros, mais 5% em termos reportados e 5,3% em moeda local.
No segundo trimestre, a faturação aumentou 8,3%, para 165 milhões de euros, com uma progressão comparável de 4,3%.
O EBITDA avançou de 18 milhões para 26 milhões de euros, levando a margem de 6,2% para 8,3%. A Jerónimo Martins associa esta melhoria ao trabalho desenvolvido no mix de vendas e na gestão dos custos.
A insígnia abriu 18 lojas na Polónia e terminou junho com 412 localizações. Para o conjunto do ano, prevê inaugurar cerca de 30 unidades e continuar a desenvolver o comércio eletrónico.
Marca própria ganha relevância
A Jerónimo Martins realizou 723 lançamentos de marca própria durante o primeiro semestre, acima dos 606 contabilizados no mesmo período de 2025.
A Biedronka foi responsável por 360 lançamentos e os produtos de marca própria representaram cerca de 37% das suas vendas. No Pingo Doce, foram lançadas 183 referências, com estas marcas a atingirem um peso próximo de 29%.
Na Ara, a marca própria representa aproximadamente 41% das vendas, enquanto no Recheio a quota se situa perto de 23%.
Resultado líquido recua e cash flow agrava-se
Apesar da melhoria operacional, os resultados líquidos atribuíveis à Jerónimo Martins diminuíram de 269 milhões para 260 milhões de euros.
Os custos financeiros líquidos aumentaram 22,7%, para 193 milhões de euros, refletindo, entre outros fatores, os juros associados às locações e ao programa de expansão.
O cash flow do período foi negativo em 332 milhões de euros, comparando com 157 milhões negativos no primeiro semestre de 2025. A evolução foi condicionada pelo capital circulante, pela deflação no crescimento das vendas e pelos saldos de fornecedores.
O investimento totalizou 412 milhões de euros nos primeiros seis meses. Após este investimento e o pagamento de 408,5 milhões de euros em dividendos, a dívida líquida atingiu 4.430 milhões de euros. Excluindo o efeito da norma IFRS 16, o grupo apresentava uma posição líquida de caixa de 11 milhões.
Investimento deverá atingir 1,2 mil milhões em 2026
A Jerónimo Martins mantém um programa de investimento próximo de 1,2 mil milhões de euros para 2026, orientado para a abertura e modernização de lojas e para o reforço das infraestruturas logísticas.
O grupo não antecipa uma melhoria significativa do contexto de operação durante o segundo semestre. A incerteza geopolítica, a reduzida visibilidade macroeconómica e a pressão sobre a confiança dos consumidores deverão continuar a favorecer a procura por preços baixos e promoções.
“O preço e as promoções manter-se-ão como o fator decisivo de compras alimentares dos consumidores”, afirma Pedro Soares dos Santos, presidente e administrador-delegado da Jerónimo Martins.
Publicidade