No âmbito da rubrica “20 Anos, 20 Entrevistas”, conversamos com Nuno Luz num dos momentos mais marcantes da transformação da FNAC Darty em Portugal. A integração das antigas lojas MediaMarkt trouxe nova escala, novas ambições e um desafio central: conciliar o ADN cultural da FNAC com a força de serviço e reparação que define a Darty. Entre a concorrência asiática, a pressão sobre margens e a necessidade de um omnicanal verdadeiramente operativo, o managing director acredita que o futuro do retalho especializado passará pela conveniência, pela reparação, pela segunda vida dos produtos e por uma relação mais exigente e informada com a tecnologia.
A FNAC nasce de uma matriz cultural muito própria, mas integra hoje um dos maiores grupos europeus de tecnologia e serviço. Como é que se equilibra este duplo ADN no contexto da nova identidade FNAC Darty?
A génese das duas marcas ajuda muito a perceber esse equilíbrio. A Darty é, por natureza, um especialista em eletrodomésticos, muito focado em resolver problemas do dia a dia das pessoas: casa, conforto, serviço, assistência. Já a FNAC é, desde sempre, a paixão pela cultura e pela tecnologia, pelos livros, pela música, pela imagem, pelos gadgets.
No grupo usamos muito dois conceitos: dare e care. A FNAC é a marca que desafia — para novos artistas, novas leituras, nova música, nova tecnologia. A Darty é a marca que cuida — preocupa-se com o bem-estar, com o funcionamento dos equipamentos, com o serviço e a reparação.
O equilíbrio vem daqui: duas marcas com ADN diferentes, mas complementares. E isso permitiu-nos, quando a FNAC adquiriu a Darty, alargar a base de clientes em França, na Bélgica e, agora, em Portugal, onde o desafio é exatamente esse: trazer esta dimensão de serviço e confiança da Darty para cima de tudo o que a FNAC já representa em cultura e tecnologia.
O que é que significa, na prática, a transição de FNAC para FNAC Darty para o mercado português? O consumidor já sente essa mudança?
São duas camadas diferentes: a organizacional e a do cliente final. Do lado interno, foi um choque grande. Tínhamos uma organização em Portugal, desde 1998, habituada a cuidar de uma única marca. De repente, passámos a gerir também a operação das lojas MediaMarkt que adquirimos há dois anos, que eram geridas em modelo ibérico, a partir de Barcelona, com uma estrutura muito leve em Portugal. Foi a equipa local da FNAC que teve de suportar a integração dessas lojas e dar vida à Darty em Portugal. É um salto cultural: duas marcas com valores diferentes, ritmos diferentes, consumidores diferentes.
Do lado do cliente final, a nossa prioridade, nesta primeira fase, foi não perder os consumidores da MediaMarkt. A insígnia tinha três pilares claros aos olhos dos clientes: preço, promoção e profundidade de catálogo, com um nível de serviço relevante. Quisemos manter essa ponte: esses três eixos continuam a ser fundamentais na Darty.
Com o tempo, vamos fazer a marca evoluir para algo mais próximo do modelo francês, onde o serviço é um eixo absolutamente central. Para já, o consumidor viu sobretudo o rebranding e alguma intervenção nas lojas muitas precisavam de investimento, estavam paradas no tempo. A mudança mais estrutural na proposta de valor — produto, serviço e experiência — vai-se notar progressivamente.
Que mais-valias trouxe para a operação a integração das antigas lojas MediaMarkt? E quando é que prevê ser visível o impacto desta operação nas contas em Portugal?
Em primeiro lugar, deu-nos um ponto de partida. A MediaMarkt tinha uma operação relativamente pequena em Portugal, se compararmos com Espanha, onde é líder de mercado, mas mesmo assim representava 3% a 4% de quota na eletrónica.
Sem essa aquisição, teríamos de seguir um caminho muito mais lento: abrir loja a loja, construir presença. Assim, passámos imediatamente a ter nove/dez lojas, uma base de clientes relevante e equipas com um know-how valioso, sobretudo em linha branca e castanha que, para a FNAC, era praticamente um “novo mundo”.
Do ponto de vista financeiro, estamos confiantes de que o retorno do investimento será mais rápido do que inicialmente estimávamos. Este ano, vamos já apresentar resultados positivos e a aceitação da marca Darty tem sido muito boa. Era uma das nossas maiores preocupações: a MediaMarkt tinha um awareness brutal e mudar de marca é sempre um risco. Mas conseguimos explicar a nova marca, manter os clientes e começar a crescer.
Em termos de branding, não teria sido mais seguro manter a antiga denominação das lojas, capitalizando o awareness da MediaMarkt?
Esse foi o cenário de partida natural. Quando começámos a negociar com o grupo Ceconomy, a intenção inicial era manter a marca MediaMarkt, precisamente porque tinha um reconhecimento muito forte em Portugal. Mas o grupo Ceconomy não tem a política de permitir que a marca seja usada fora do seu perímetro. Isso obrigava a uma mudança de marca e aí tivemos de tomar uma decisão estratégica: criar uma marca nova de raiz, ou trazer uma marca do grupo.
Pensámos durante bastante tempo na hipótese de uma marca nova, mas, quando olhámos para os valores e para o ADN que queríamos construir — confiança, serviço, eletrodomésticos, reparação —, percebemos que a Darty já existia dentro de casa com esse posicionamento. O passo seguinte foi adaptar a imagem: estamos a lançar, em Portugal, uma Darty com uma imagem mais jovem, que não é exatamente igual à francesa. Curiosamente, os colegas em França estão muito atentos ao que estamos a fazer e até a “beber” algumas ideias.
“Do lado do cliente final, a nossa prioridade, nesta primeira fase, foi não perder os consumidores da MediaMarkt. A insígnia tinha três pilares claros aos olhos dos clientes: preço, promoção e profundidade de catálogo, com um nível de serviço relevante. Quisemos manter essa ponte: esses três eixos continuam a ser fundamentais na Darty”
Que aprendizagens do modelo francês e do ecossistema Darty estão a ser aplicadas à operação portuguesa? Onde reside hoje a força do grupo?
A história da Darty diz muito sobre a sua identidade. Nasce de forma quase artesanal — uma loja de tecidos, outra de rádios em Paris, no pós-guerra — e cresce sempre com uma obsessão: a confiança. O famoso “contrato de confiança” não é um slogan, é uma forma de estar no mercado. E traduz-se em três coisas: produto certo, serviço competente e expertise real na relação com o cliente. É isso que queremos trazer para Portugal de forma consistente. Num mundo em que qualquer telemóvel ou máquina se compra em duas horas, em qualquer marketplace, a diferença não será o produto em si, mas a confiança que o cliente sente quando compra, quando precisa de ajuda e quando precisa de reparar.
A força do grupo está na combinação de escala europeia (compra, sourcing, tecnologia, know-how) com marcas que têm relação emocional e cultural forte nos países onde operam. Em Portugal, o potencial está precisamente em juntar o ADN cultural e omnicanal da FNAC com o músculo de serviço e assistência da Darty.
O retalho especializado atravessa um momento particularmente desafiante: margens curtas, inflação, competição agressiva com marketplaces. Qual é hoje a maior ameaça e a maior oportunidade para a FNAC Darty?
A maior ameaça, para mim, são as plataformas online que operam fora da União Europeia e que entram diretamente na casa do consumidor, com volumes muito significativos, sem o mesmo nível de fiscalização e exigência regulatória que os operadores europeus têm. Não estou a falar da Amazon, mas de outras plataformas, sobretudo asiáticas.
Todos os dias entram na União Europeia milhões de euros de produto não alimentar entregue diretamente ao consumidor final, muitas vezes sem controlo fiscal, sem garantir padrões de segurança ou de conformidade que nós, operadores europeus, somos obrigados a cumprir. Isto cria um campo de jogo desigual e permite praticar preços com os quais, muitas vezes, não conseguimos competir.
Do lado das oportunidades, diria que Portugal é dos mercados onde os operadores com loja física têm uma enorme vantagem potencial: o serviço de proximidade. Só na FNAC temos 42 lojas — são 42 armazéns. Se trabalharmos bem a logística, temos condições para, num futuro próximo, entregar produtos em 20 minutos a uma parte muito significativa da população portuguesa. E isso é algo que nenhuma plataforma estrangeira, sem presença local, consegue igualar com facilidade.
Em resumo: a ameaça está na assimetria regulatória e fiscal; a oportunidade está em usar a nossa proximidade física e a qualidade do retalho português para oferecer um nível de conveniência e serviço que os outros não conseguem replicar.
A que ambição aponta a FNAC Darty em Portugal, em termos de lojas e de quota de mercado?
Não diria que queremos ser um competidor agressivo, mas queremos ser um player significativo.
Na eletrónica, temos um líder de mercado com uma quota muito elevada, algo que só se vê em mais um ou dois países europeus. A nossa ambição não é destronar esse líder, mas crescer de forma consistente e desafiar o mercado.
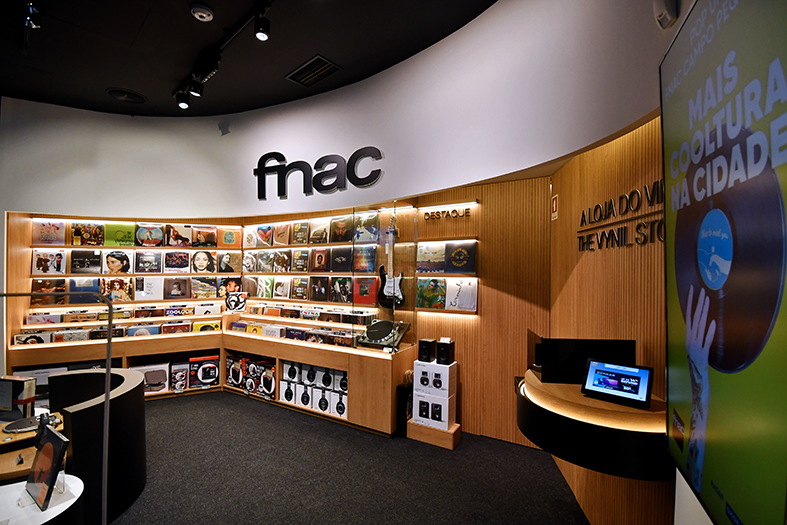
Temos um plano para abrir mais de 30 lojas Darty até 2030 e mais 10 a 12 lojas FNAC nos próximos cinco anos. O objetivo é mais do que duplicar a nossa quota de mercado em eletrónica de consumo e reforçar a capilaridade da FNAC em cultura e tecnologia. Queremos estar mais perto de mais pessoas, com lojas adaptadas a cada contexto.
A FNAC foi uma das primeiras insígnias verdadeiramente omnicanal em Portugal. Onde está hoje o maior diferencial competitivo da FNAC Darty nessa área?
A FNAC foi pioneira e isso marcou muito a forma como o consumidor português nos vê. Temos, às vezes, a perceção de que a FNAC é uma marca um pouco elitista. Em parte, isso vem da imagem de loja — alcatifa, iluminação, curadoria — e do facto de termos nascido muito ligados à cultura. Mas a verdade é que trabalhamos o preço com a mesma agressividade que qualquer outro especialista: monitorizamos o mercado diariamente e ajustamos.
O nosso diferencial hoje está em três aspetos: uma omnicanalidade real, não apenas de marketing — o cliente transita de loja para app, de app para site, de site para loja e encontra a mesma experiência e consistência; uma forte componente de curadoria e serviço, na forma como escolhemos produto, exibimos e aconselhamos; e a combinação com a Darty, que vem acrescentar camada de serviço pós-venda, reparação e segunda vida ao ecossistema.
Curiosamente, em muitas zonas onde abrimos loja física, o nosso online duplica na região, mesmo quando as compras são 100% entregues em casa. Isso mostra o quanto a loja física acelera o digital.
“Quando começámos a negociar com o grupo Ceconomy, a intenção inicial era manter a marca MediaMarkt, precisamente porque tinha um reconhecimento muito forte em Portugal. Mas o grupo Ceconomy não tem a política de permitir que a marca seja usada fora do seu perímetro”
Como evoluiu o peso do digital no negócio? E como se comporta o cliente que usa simultaneamente loja, app e e-commerce?
Fomos dos primeiros retalhistas especializados a lançar o canal online em Portugal e, em determinados momentos, como durante a pandemia, chegámos a ter praticamente 100% das vendas aí, porque as lojas estavam fechadas.
Hoje, estamos alinhados com a média do mercado português de eletrónica de consumo, com o digital a representar cerca de 18% a 19% da faturação nessa área. Em Espanha, por exemplo, o online já anda mais perto dos 30%, o que mostra que ainda temos espaço para crescer.
Porque é que Portugal está abaixo? Em grande medida, porque temos lojas muito boas e horários muito convenientes — centros comerciais abertos até tarde, grande proximidade urbana. O cliente omnicanal típico da FNAC compra online, mas muitas vezes escolhe levantar na loja. Mais de metade das vendas online termina com o cliente a ir à loja buscar o produto.
O novo consumidor é mais informado, mais exigente e, de certa forma, mais politizado. Como mudou a relação deste consumidor com a tecnologia, a cultura e o entretenimento?
É infinitamente mais complexa do que em 1998, quando abrimos a primeira loja. Hoje, o cliente chega à loja com muita informação prévia: pesquisou na Internet, viu reviews, seguiu influenciadores, comparou fichas técnicas. Em muitos casos, tem mais informação técnica sobre um determinado modelo do que o vendedor.
Isso obriga-nos a mudar o papel da loja e das equipas: menos explicação de especificações básicas, mais foco em perceber para que é que o cliente quer o produto, quais são as suas motivações e uso real. Quando temos lojas grandes, ainda conseguimos ter especialistas por área. Nos formatos mais compactos, pedimos aos nossos colegas que saibam falar de livros, smartphones, pequenos eletrodomésticos — tudo — e isso é muito exigente.
O grande desafio é este: transformar o vendedor num conselheiro, capaz de ajudar o cliente a filtrar informação e a chegar à escolha certa, em vez de ser apenas um “recitador” de características.
O preço ganhou uma importância gigantesca. Como se equilibra experiência, serviço e competitividade num contexto tão pressionado?
O preço é hoje uma commodity. Sabemos muito bem qual é o limite até onde podemos subir, porque a elasticidade é muito curta: por mais 10 ou 15 euros, o cliente muda de insígnia. E isto é ainda mais desafiante quando temos concorrentes que vendem tecnologia praticamente sem margem, porque o negócio deles é outro — dados, publicidade, ecossistemas.
Por isso, a nossa resposta tem de ser múltipla. Em primeiro lugar, escolher marcas e produtos com durabilidade, explicando ao cliente que, muitas vezes, o mais caro é o mais barato a médio prazo, porque dura mais, é reparável e terá peças durante anos.
Em segundo lugar, trabalhar a camada de serviços: seguros, instalação, reparação, extensão de garantia, subscrições. Dou sempre o exemplo dos seguros para smartphones: cerca de 80% dos clientes que têm um sinistro volta a comprar com seguro. Isto mostra que o cliente percebe o valor do serviço.
Em terceiro lugar, apoiar a circularidade: retomar equipamentos usados, dar-lhes segunda vida, permitir upgrades com trade-in.
É esta combinação — produto certo, serviço certo, proposta certa de circularidade — que nos vai permitir equilibrar a pressão sobre as margens.
“Portugal é dos mercados onde os operadores com loja física têm uma enorme vantagem potencial: o serviço de proximidade. Só na FNAC temos 42 lojas — são 42 armazéns. Se trabalharmos bem a logística, temos condições para, num futuro próximo, entregar produtos em 20 minutos a uma parte muito significativa da população portuguesa”
Quais são hoje as categorias “estrela” do grupo em Portugal e quais vê com maior potencial de crescimento nos próximos dois a três anos?
Diria que temos três grandes pilares: livros, apesar de Portugal ter um dos consumos de leitura per capita mais baixos da Europa — a boa notícia é que o mercado está a crescer e vê-se uma retoma do hábito de leitura, sobretudo nos mais jovens; telecomunicações, com destaque para os smartphones, que são hoje o centro da nossa vida digital; e hardware, toda a parte de computadores e IT.
Com a Darty, queremos diversificar e reforçar a aposta em grandes e pequenos eletrodomésticos, que são categorias interessantes também do ponto de vista de rentabilidade.
Para os próximos dois a três anos, acredito que o grande motor continuará a ser a área de telecom, com o smartphone cada vez mais central, e, em paralelo, o crescimento dos pequenos e grandes domésticos, apoiados em serviço e reparação.
Como olha para a emergência da inteligência artificial enquanto categoria de consumo? Vai tornar-se transversal?
Não tenho dúvidas de que vai ser transversal a praticamente todos os equipamentos. Hoje, o desafio está menos na tecnologia em si — que já existe há muito tempo — e mais na capacidade de mostrar a mais-valia ao cliente. Ainda é difícil explicar porque é que deve pagar mais por um produto com inteligência artificial, se não lhe mostrarmos claramente o que isso muda na sua vida.
Mas já estamos a ver IA em tudo: desde o smartphone ao secador que analisa o cabelo e ajusta a temperatura. Dentro de dois a três anos, será quase impensável comprar um device relevante sem algum tipo de inteligência incorporada, sobretudo para simplificar a usabilidade.
No retalho físico, vejo um papel importante da IA também nos bastidores: ajudar as equipas a terem informação estruturada à frente do cliente, a comparar, a aconselhar melhor.
A Darty é reconhecida por marcas próprias fortes em França. Qual será o papel da marca própria em Portugal?
A marca própria é particularmente relevante em pequenos e grandes eletrodomésticos. O grupo tem uma equipa sediada em Hong Kong que faz pesquisa e compras para todas as operações, garantindo produtos com boa relação qualidade/preço. Ao trabalharmos com marca própria, conseguimos controlar melhor a qualidade e, acima de tudo, garantir serviço e reparação mesmo em gamas de entrada.
Essa combinação — preço competitivo, qualidade controlada e capacidade de assistência — é muito interessante para o cliente e para nós, enquanto retalhistas.
“O preço é hoje uma commodity. Sabemos muito bem qual é o limite até onde podemos subir, porque a elasticidade é muito curta: por mais 10 ou 15 euros, o cliente muda de insígnia. E isto é ainda mais desafiante quando temos concorrentes que vendem tecnologia praticamente sem margem”
As exclusividades continuam a ser uma alavanca relevante? Ou o cliente valoriza hoje sobretudo preço e conveniência?
É cada vez mais difícil ter exclusividades. Se um concorrente tem um exclusivo, no minuto a seguir, estou a ligar ao fabricante a protestar e o inverso também acontece. O mercado funciona assim. O preço, como disse, é uma commodity: cerca de 80% dos clientes verifica os preços online antes de entrar na loja. A conveniência é crítica.
O que nos resta trabalhar de forma diferenciadora é o serviço em loja — aconselhamento, demonstração, proximidade; a expertise — conhecimento real dos produtos e das necessidades; e a conveniência — estar perto, ter stock, recolha rápida, entregas cada vez mais imediatas. As exclusividades pontuais ajudam, mas já não são o motor central do negócio.
A FNAC tem um legado cultural único em Portugal: galerias, auditórios, curadoria editorial. Este ADN cultural continua a ser um pilar ou está a ser reequacionado?
É um pilar total. E devo dizer: já fizemos várias vezes o exercício financeiro de olhar para o custo por metro quadrado de um fórum FNAC, de um café FNAC, de uma galeria e não são áreas rentáveis em sentido estrito. Mas rapidamente tiramos essa ideia da cabeça.
É esse ADN que faz da FNAC um retalhista único: eu posso ir à loja comprar um livro, um vinil, um smartphone… ou posso simplesmente ir assistir à apresentação de um livro, a um showcase de um músico, ou a uma demonstração de tecnologia com um fornecedor.
Fazemos mais de mil eventos por ano. Isso cria uma relação emocional e cultural com o cliente que nenhuma campanha de preço consegue comprar. Sempre que tivermos espaço para isso, o fórum FNAC é para manter.
Como se posiciona a FNAC na relação com os criadores — música, literatura, fotografia — numa era dominada pelas plataformas digitais?
É curioso ver como, numa era hiper digital, voltamos a falar de humanização. Os artistas sabem que as plataformas digitais são essenciais para lançar um disco, um livro, uma exposição. Mas também sentem a necessidade de contacto direto com as pessoas. E a FNAC é, muitas vezes, esse lugar.
Há pouco tempo, o Bryan Adams esteve em digressão e pediu à FNAC para passar uma tarde a autografar vinis num dos fóruns. Autores portugueses, fotógrafos, bandas emergentes — todos nos procuram para esse momento físico, de conversa, de assinatura e de partilha. É aqui que o humano volta a entrar numa equação dominada pelo streaming.
A Darty é sinónimo de reparação e assistência técnica. Vamos ver esse músculo ampliado em Portugal? E que papel têm hoje os serviços pós-venda na fidelização?
Vamos, sem dúvida. Mas não é simples. O mercado de reparação em Portugal é muito fragmentado, muito atomizado por marca e por tipo de equipamento. Construir um modelo integrado, com escala, vai ser uma obra relevante. Mas faz todo o sentido.
Em França, temos cerca de dois milhões de clientes com subscrições que lhes dão direito a reparações em casa, com peças incluídas, sem custos adicionais no momento do sinistro. É uma conveniência enorme: saber que, se a máquina de lavar avariar, no dia seguinte, há um técnico da Darty em casa, qualquer que seja a marca. É esse nível de conveniência que queremos trazer, progressivamente, para Portugal.
Os serviços pós-venda — garantia, reparação, troca, subscrições — são centrais na fidelização. E aqui entra um conceito que, à primeira vista, pode parecer contraintuitivo para um retalhista: estender a vida dos produtos. Quando digo às equipas “o nosso objetivo é prolongar a vida dos equipamentos do cliente”, a reação inicial é “mas o nosso objetivo não é vender mais?”. A verdade é que, se cuidarmos bem do cliente, ele volta e isso vale mais do que uma venda pontual.
Que lugar ocupam a segunda vida, o recondicionamento e o trade-in na estratégia da FNAC Darty?
Têm um lugar cada vez mais central. Hoje, já é banal falar de trade-in em smartphones, mas o desafio é ir muito além disso: televisões, grandes eletrodomésticos, colunas, áudio, entre outros. Dou sempre um exemplo pessoal: tenho uma televisão de 65 polegadas em casa, que já é antiga, e adorava trocá-la, mas ainda não tenho um operador que me dê um valor justo por ela, de forma simples, para fazer o upgrade.
Em França, estas soluções já começam a existir de forma estruturada e é isso que queremos replicar. Há mercado para isto, sobretudo junto das gerações mais jovens, que têm uma noção de circularidade muito mais forte: não faz sentido guardar equipamentos que ainda funcionam numa arrecadação, quando podem ter uma segunda vida nas mãos de outra pessoa.
Como avalia o impacto dos regulamentos europeus — como o direito à reparação ou o PPWR — no futuro do retalho especializado?
Costumo dizer que tenho sentimentos mistos. Por um lado, a União Europeia é extremamente criativa a produzir regulamentação, às vezes demasiado distante da realidade operacional das empresas. Por outro, há regulamentos que são absolutamente necessários e alinhados com a nossa estratégia, como o direito à reparação: obrigar os fabricantes a fornecer peças durante um período alargado, garantir condições para reparar em vez de deitar fora… Isso é crucial para um grupo como a FNAC Darty, que está a apostar fortemente na reparação e na durabilidade.
O que nos preocupa é quando se cria muita legislação e não há capacidade de fiscalização sobre todos os operadores que vendem no espaço europeu, especialmente aqueles que operam de fora da União Europeia. Se a regulamentação se aplicar de forma equilibrada a todos, é uma excelente notícia. Se se aplicar apenas a quem já joga dentro das regras, cria-se mais uma assimetria.
Fala-se na necessidade de consolidação internacional. Prevê novas movimentações no sector tech & electro em Portugal e na Europa?
Considero inevitável que haja mais consolidação a nível europeu. Portugal é dos poucos países em que, no top 3 da eletrónica, dois operadores são locais. Na maior parte da Europa isso já não acontece. Se quisermos competir com plataformas de escala gigantesca, vindas dos Estados Unidos ou da Ásia, precisamos também de ganhar escala.
O grupo FNAC Darty tem dado passos nesse sentido — recentemente, adquiriu a Unieuro, líder de mercado em tecnologia em Itália —, mas ainda não chega. É fácil identificar três ou quatro grandes operadores europeus que fariam sentido num movimento de consolidação.
Se a Europa não fizer esse caminho, abre-se a porta para aquisições externas, como se vê no interesse de grupos chineses em retalhistas europeus. Ou nos consolidamos por dentro, ou corremos o risco de ver o nosso mercado reorganizado de fora para dentro.
“Para a FNAC, queremos continuar a abrir 10 a 12 lojas nos próximos cinco anos, em localizações onde ainda não estamos ou onde faz sentido reforçar. Para a Darty, a ambição é maior, com mais de 30 lojas até 2030, para sermos um player de referência em eletrodomésticos”
Em termos de expansão e formatos, qual é a estratégia para Portugal? Abrir mais lojas, reformular o parque existente, apostar em formatos mais compactos?
A reformulação é contínua, estamos sempre a ajustar exposição, percursos e demonstrações, mas não sentimos uma necessidade estrutural de reformar tudo. Em Portugal, o grupo sempre deu à FNAC e agora à Darty capacidade de investimento para termos lojas agradáveis e atualizadas.
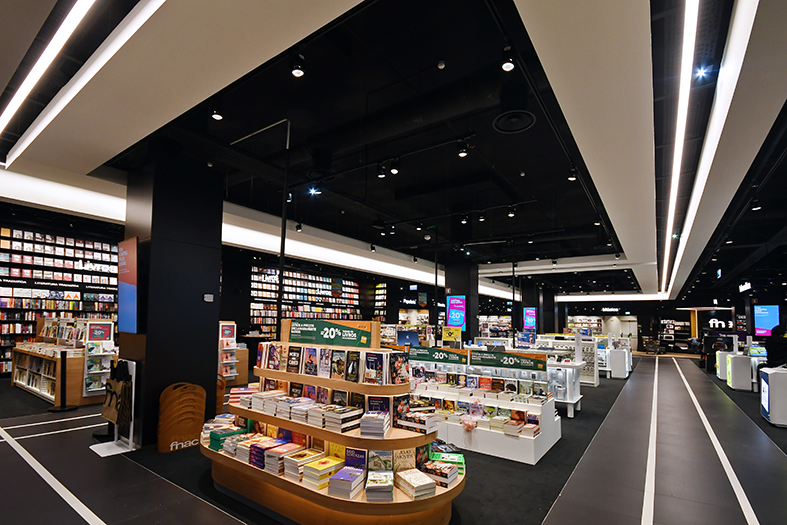
Onde vemos hoje o maior espaço é na capilaridade e na adaptação de formatos. O exemplo da loja do aeroporto de Lisboa, ou da nova loja de vinil no Campo Pequeno — com 20 metros quadrados dedicados apenas a vinil — mostram bem essa lógica: formatos pequenos, muito focados, adaptados ao contexto e ao público local.
Para a FNAC, queremos continuar a abrir 10 a 12 lojas nos próximos cinco anos, em localizações onde ainda não estamos ou onde faz sentido reforçar. Para a Darty, a ambição é maior, com mais de 30 lojas até 2030, para sermos um player de referência em eletrodomésticos.
E aqui volto a sublinhar: o digital não é suficiente sozinho. A loja física é o melhor acelerador do online e o online é melhor quando suportado por uma rede física forte.
Se pensarmos nos próximos anos do sector tech & electro, que mudanças estruturais antecipa no comportamento do consumidor e na forma de vender tecnologia?
Vejo três grandes linhas. A primeira é a conveniência levada ao limite. Vamos trabalhar muito a conveniência: estar perto, estar disponível, entregar rapidamente. Se hoje um cliente já vai à loja levantar uma compra online, porque não quer esperar 24 horas, amanhã vai querer a entrega em 15 a 20 minutos em casa a partir da loja mais próxima.
A outra linha são os serviços e subscrições em vez de mera propriedade. As gerações mais novas têm menos apego à propriedade e mais ao uso. Vamos caminhar para modelos de subscrição e renting na tecnologia: pagar uma mensalidade para usar um produto, com manutenção, reparação e upgrades incluídos, em vez de comprar “para sempre”.
Finalmente, um consumo mais consciente e circular. A minha geração preocupava-se com a disponibilidade do produto: “há ou não há?”. As novas gerações vão preocupar-se muito mais com o propósito, com a pegada, com a circularidade. O valor de uma marca ou de uma insígnia vai depender cada vez mais da sua capacidade de provar que leva isto a sério.
A isto junta-se a omnicanalidade plena — físico e digital completamente integrados — e o uso da IA para melhorar tanto a experiência do cliente como a gestão interna. Temos planos estratégicos até 2030, mas sabemos que são linhas orientadoras: vamos ajustando à medida que a realidade muda. E muda depressa.
Se tivesse de resumir, nestes 20 anos, qual foi a grande transformação do consumo e do retalho em Portugal? E qual diria que é a próxima?
A grande transformação foi, para mim, dupla. Por um lado, a qualidade do retalho português. Temos hoje um nível de serviço, de layout, de experiência — alimentar e não alimentar — que está ao nível dos melhores da Europa. Visito muitos mercados e posso dizê-lo com conforto.
Por outro, a transição rápida para a omnicanalidade. Fomos mais rápidos do que muitos outros países a integrar físico e digital, a dar ao cliente uma experiência contínua entre canais. Basta olhar para o que se faz hoje em Portugal e comparar com outros mercados com muito maior escala.
A próxima grande transformação será pegar nisso tudo — qualidade, omnicanalidade, serviço — e levá-lo para o território da conveniência, da circularidade e do uso em vez da posse. Quem conseguir fazer esta síntese — tecnologia, serviço, sustentabilidade e proximidade — vai liderar o próximo ciclo.
Este artigo foi publicado na edição n.º 96 da Grande Consumo