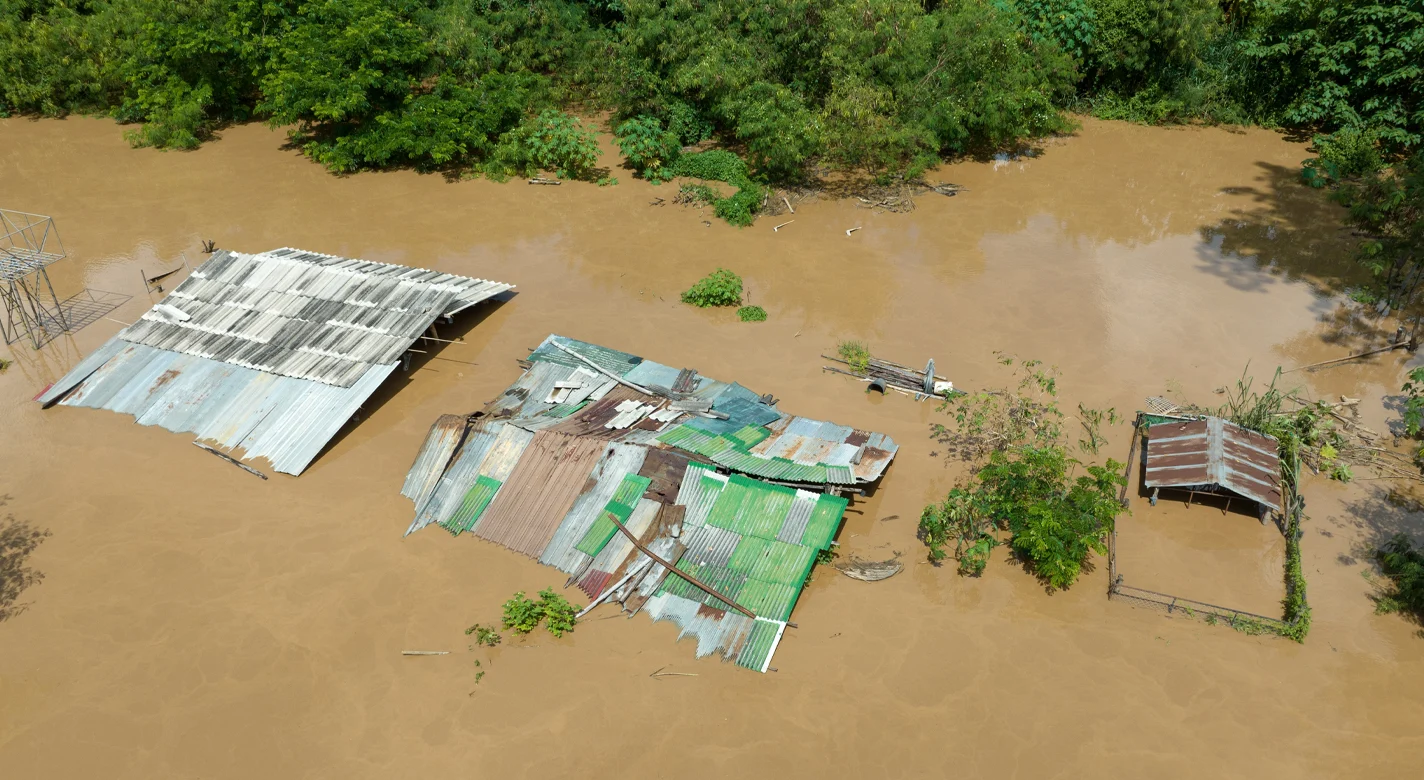
O fenómeno climático El Niño está a intensificar-se e deverá persistir, com probabilidade próxima de 100%, até fevereiro de 2027, aumentando o risco de secas, cheias, calor extremo e alterações significativas nos padrões de precipitação.
Para a indústria da moda, o impacto poderá fazer-se sentir tanto nas matérias-primas como na logística e nos custos de aprovisionamento. Algodão, lã, couro e caxemira estão entre os materiais potencialmente expostos, uma vez que parte importante da produção se concentra em regiões particularmente vulneráveis às alterações meteorológicas associadas ao El Niño.
El Niño deverá atingir intensidade muito forte
A Organização Meteorológica Mundial (OMM) confirmou que o atual episódio de El Niño se consolidou em agosto e deverá continuar a fortalecer-se nos próximos meses, atingindo uma intensidade considerada muito forte antes do pico previsto para o final de 2026.
A probabilidade de persistência entre setembro e novembro de 2026 e entre dezembro e fevereiro de 2027 situa-se perto dos 100%, um grau de certeza que a OMM considera excecional.
O fenómeno resulta do aquecimento anormal das águas do Pacífico equatorial central e oriental e faz parte do ciclo ENSO – El Niño-Oscilação Sul – que alterna entre uma fase quente, El Niño, e uma fase fria, La Niña.
Embora a intensidade de um episódio não permita antecipar diretamente a dimensão dos efeitos numa determinada região, um El Niño muito forte aumenta a probabilidade de alterações relevantes nos padrões mundiais de temperatura e chuva.
Algodão e outras matérias-primas entre os riscos
A exposição da moda decorre, em primeiro lugar, da dependência de matérias-primas agrícolas e pecuárias sensíveis ao clima. Segundo a análise da Modaes, algodão, lã, couro e caxemira podem ser afetados por temperaturas e regimes de precipitação anormais, sobretudo durante os meses em que o fenómeno atingir maior intensidade.
O padrão associado ao El Niño tende a aumentar o risco de precipitação intensa e inundações em algumas zonas da América do Sul, África Oriental e sul dos Estados Unidos, enquanto outras regiões podem enfrentar condições mais secas.
Entre estas encontram-se partes da Austrália, Indonésia, África Austral e sul da Ásia, várias delas relevantes para a produção de fibras, matérias-primas e vestuário.
Índia enfrenta risco de monção mais fraca
A Ásia está entre as regiões particularmente relevantes para a cadeia de abastecimento da moda. Na Índia, as autoridades têm alertado para a possibilidade de uma monção particularmente fraca, num país onde esta estação concentra grande parte da precipitação anual e é determinante para várias culturas agrícolas.
Uma redução das chuvas pode afetar diretamente a disponibilidade e os preços de matérias-primas, incluindo o algodão, num mercado com grande peso tanto na produção agrícola como na indústria têxtil e de confeção.
O risco não se limita, por isso, à produção das fibras: menor disponibilidade agrícola pode transmitir-se a preços, volumes contratados e prazos de fornecimento ao longo da cadeia.
Canal do Panamá pode enfrentar novas restrições
A logística internacional poderá constituir uma segunda fonte de pressão.
Segundo a Modaes, a administração do Canal do Panamá não exclui novas restrições ao trânsito de navios caso a seca se agrave, numa infraestrutura fundamental para o comércio marítimo mundial.
Restrições de passagem podem obrigar a reduzir cargas, limitar o número diário de embarcações ou utilizar rotas alternativas, com impacto potencial nos tempos de trânsito e nos custos de transporte.
Para uma indústria globalizada como a moda, em que matérias-primas, tecidos, confeção e mercado final podem estar distribuídos por vários continentes, qualquer perturbação nestes corredores logísticos acrescenta complexidade ao planeamento.
Impacto poderá prolongar-se até 2027
Os efeitos do atual episódio poderão não ser totalmente sentidos de imediato. Nas cadeias de sourcing da moda, os impactos sobre colheitas, matérias-primas e custos podem demorar vários meses a percorrer toda a cadeia até chegarem aos fabricantes, marcas e, posteriormente, ao consumidor.
A atual conjuntura acrescenta outros elementos de incerteza. A indústria já enfrenta pressão dos custos energéticos, transporte marítimo mais caro e tensões geopolíticas, fatores que podem amplificar as consequências de quebras de produção ou perturbações logísticas.
O risco para 2027 passa, assim, por uma combinação de menor disponibilidade de determinadas matérias-primas, maior volatilidade dos preços e novas dificuldades no transporte internacional.
Cadeias de sourcing voltam a ser testadas
A indústria da moda chega a este novo episódio climático depois de vários anos marcados por sucessivas perturbações nas cadeias internacionais de abastecimento, desde a pandemia às crises nas principais rotas marítimas.
O El Niño acrescenta agora uma variável difícil de controlar: a possibilidade de diferentes regiões produtoras serem afetadas simultaneamente por fenómenos opostos, desde seca extrema a precipitação excessiva e inundações.
Para as empresas, o cenário aumenta a importância da diversificação geográfica do aprovisionamento, da gestão de inventários e da capacidade de reagir rapidamente a alterações na disponibilidade e custo das matérias-primas.
A OMM alerta, contudo, que os impactos concretos variam significativamente por região e que a intensidade global do El Niño não permite assumir automaticamente a mesma severidade de consequências em todos os mercados.
Publicidade