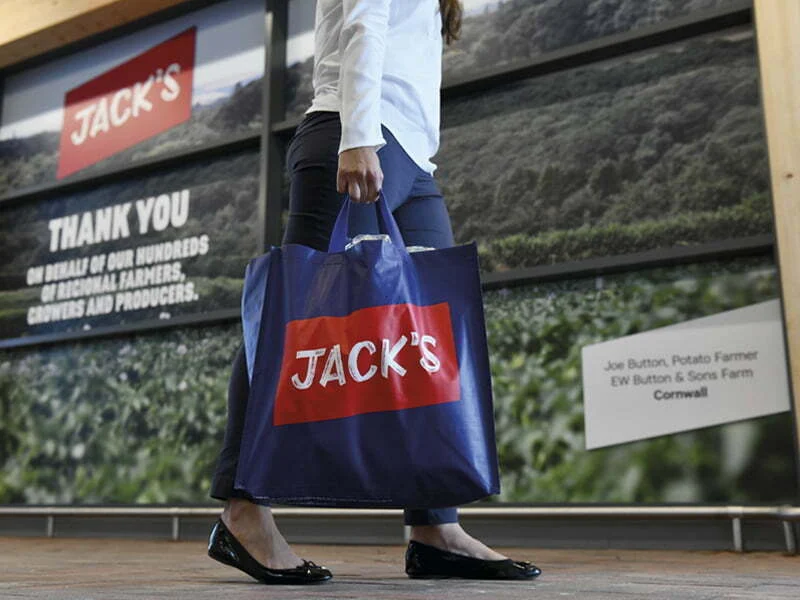
Se llama Jack's y pretende ser el arma de Tesco para competir directamente con Aldi y Lidl, las dos cadenas de supermercados de mayor crecimiento en el Reino Unido. El nombre rinde homenaje a Jack Cohen, fundador del grupo minorista británico, que celebrará su centenario el próximo año. "Alimentos de alta calidad al precio más bajo posible" es como se resume la propuesta de valor de la nueva marca, que también busca apelar al patriotismo británico ante la "amenaza" alemana, en un momento en que se debate mucho sobre la autosuficiencia del Reino Unido en un escenario posterior al Brexit.
 Europa del Este sigue siendo un terreno fértil para las cadenas de descuento, que alcanzan una cuota de mercado del 27,4 % en las ventas de bienes de consumo en la región. Esta cuota es 10 puntos superior a la de hace 10 años, según datos de Kantar Worldpanel en su estudio "New Omnichannel: Finding growth in reinvented retail".
Polonia es el país donde el comercio minorista de descuento tiene mayor presencia, representando aproximadamente el 28,5% de las ventas, debido en gran medida a Biedronka, la marca bajo la cual opera la empresa portuguesa Jerónimo Martins en ese mercado. Alemania, cuna de este concepto de venta minorista, es el segundo país donde el comercio de descuento es más representativo, alcanzando una cuota de mercado del 23,3%. Italia, con un 20,2%, España, con un 15,7%, y Portugal, con un 15,6%, son también mercados donde estos operadores tienen una presencia significativa.
Pero en el Reino Unido, todo está patas arriba. Hay alianzas de compra nacionales e internacionales, fusiones y adquisiciones. Todo porque Aldi y Lidl han ido ganando cuota de mercado y captando clientes, en detrimento de los llamados Cuatro Grandes. Aldi, por ejemplo, superó la marca de los 10.000 millones de libras en ingresos en el Reino Unido durante el último ejercicio fiscal, alcanzando los 10.200 millones de libras, aproximadamente 11.495 millones de euros, un 16,4% más que el año anterior. Dados estos resultados, quiere seguir creciendo orgánicamente y, por lo tanto, entre 2019 y 2020, planea abrir 130 nuevas tiendas en el país, acercándose a su objetivo de 1.000 puntos de venta para 2022. Actualmente, Aldi cuenta con 775 tiendas en este mercado. El año pasado abrió 70 tiendas, la misma cifra que prevé para 2018. Ocupa la quinta posición en la distribución de alimentos en el Reino Unido, con una cuota de mercado del 7,6%.
Como consecuencia de esta estrategia de los operadores de descuento, los grandes minoristas británicos están reaccionando, y lo hacen utilizando las tácticas típicas que emplean. Empezando por una reducción significativa en el surtido de productos. Según un estudio de la consultora Scala, el surtido medio de un operador de descuento asciende actualmente a 7.500 artículos, en comparación con los 30 de un supermercado. Scala concluyó, sin embargo, que los grandes minoristas están adoptando medidas de optimización de descuentos en cuanto al tamaño de los pedidos para maximizar la capacidad de la red. John Perry, director general de la consultora, asegura que los grandes minoristas « reconocen que su cuota de mercado se está reduciendo ante la expansión de las tiendas de descuento, ya que los clientes prefieren la comodidad a la variedad, y por lo tanto están adoptando este enfoque ». Como resultado de este proceso de optimización de la oferta, Scala prevé que los surtidos de productos disminuirán en un promedio del 10% para los proveedores de alimentos. Tesco, por ejemplo, ya ha eliminado hasta el 30% de sus líneas de productos como parte del Proyecto Reset, pero se está preparando para reducir aún más el número de proveedores con los que trabaja en la siguiente fase de ese programa.
De Jack
Pero Tesco fue aún más lejos en su batalla con Aldi y Lidl. Si bien gran parte de la cuota de mercado ganada por estas empresas fue...  Debido a la excesiva comercialización de sus conceptos, Tesco, un referente del formato de supermercado, prefirió volver a lo básico y adentrarse en territorio rival lanzando su propia marca de descuento. El 20 de septiembre inauguró los dos primeros establecimientos Jack's en Chatteris (Cambridgeshire) e Immingham (Lincolnshire). Un concepto basado en un modelo de negocio de bajo coste, diseñado para mantener los precios bajos y los costes controlados.
En los próximos seis meses, la cadena británica abrirá entre 10 y 15 nuevas tiendas bajo la nueva marca en el Reino Unido. Estas tiendas estarán ubicadas en emplazamientos completamente nuevos, junto a tiendas Tesco ya existentes o mediante la reconversión de algunos espacios ya ocupados.
Las tiendas, que abarcan aproximadamente 1.100 metros cuadrados, venden alrededor de 2.600 productos, muchos menos que un supermercado Tesco típico, que ofrece 35 10 artículos. Se centran principalmente en su propia marca (1.800 productos diferentes) y en la producción nacional, ya que ocho de cada diez productos que se venden en Jack's son "fabricados en Gran Bretaña".
Con la competencia claramente identificada, Tesco se inspiró precisamente en ella para crear este concepto. Lo primero que se percibe al entrar en una tienda Jack's es el aroma a pan recién hecho, lo cual es perfectamente comprensible, ya que la panadería se encuentra justo a la entrada, dando la bienvenida a los clientes. Igual que en Lidl. Y la selección de frutas y verduras Fresh Five es muy similar a la Super Six de Aldi. Además, como en Lidl y Aldi, el centro de las tiendas Jack's también cuenta con una zona dedicada a las promociones vigentes hasta agotar existencias. Las tarjetas de fidelización no son relevantes aquí porque, a pesar de pertenecer a la familia Tesco, la tarjeta Tesco no se acepta en estas nuevas tiendas. Y no habrá venta online.
Casualmente, al frente de la nueva marca se encuentra Lawrence Harvey, antiguo director de Aldi en el Reino Unido. Fue el responsable de encontrar alternativas que permitieran a Jack's reducir costes siempre que fuera posible. Por ejemplo, los equipos de refrigeración cuestan un 10 % menos que los utilizados en los supermercados Tesco, y se optó por suelos de hormigón pulido en lugar de baldosas. Basado en el modelo de operador de descuento, Jack's, que aspira a ser el más barato en cada lugar donde opera, busca operar con mayor eficiencia. Los pasillos, por ejemplo, son lo suficientemente amplios como para permitir la reposición de existencias incluso cuando la tienda está llena de clientes. Tan solo entre 20 y 25 empleados dan soporte a la operación en cada tienda.
Perspectivas
A pesar de las evidentes similitudes entre Jack's y sus competidores alemanes, la gran incógnita ahora es si Tesco logrará que este concepto funcione y cumpla con su propuesta de valor. El escepticismo es la opinión generalizada entre los analistas. Fraser McKevitt, de Kantar Worldpanel, no cree que Jack's vaya a tener un impacto inmediato en Aldi y Lidl.En el Reino Unido ya existen más de 1.300 tiendas de ambas marcas, con una cuota de mercado combinada del 13,1%, por lo que Jack's tendrá que centrarse en el largo plazo.Nicholas Carrell, analista sénior de Mintel, sostiene que la verdadera prueba de la viabilidad del concepto para frenar el crecimiento de Aldi y Lidl radicará en su capacidad para cumplir la promesa del precio más bajo y expandir su presencia física. Además, no son solo las cadenas de descuento las que deberían preocupar al principal minorista británico, cuyo liderazgo se ve amenazado por la fusión entre Sainsbury's y Asda.
¿Podría Tesco triunfar en un territorio donde Sainsbury's y Netto fracasaron? Por ahora, la respuesta a esta pregunta es incierta. Sin embargo, una cosa es segura: el deseo de posicionarse en uno de los canales de distribución más dinámicos, donde sus protagonistas no muestran signos de desacelerar el ritmo de crecimiento y expansión impuesto en los últimos tiempos.
De hecho, las cadenas de descuento planean abrir hasta 10 millones de metros cuadrados de superficie comercial en los próximos cinco años. Incluso en mercados ya saturados, existen oportunidades de crecimiento, según un estudio de LZ Retailytics. En 2021, el canal de descuento superará al de los hipermercados. Mientras que el canal de descuento planea abrir una superficie equivalente a la actual de Carrefour en Europa, alrededor de 10 millones de metros cuadrados, se prevé que los hipermercados solo alcancen 1,8 millones y los supermercados 4,1 millones.
La expansión de los tres mayores operadores —Lidl, Aldi Nord y Aldi Süd— no se ralentizará, y se estima que su crecimiento será del 6 % anual hasta 2023. Estos supermercados de descuento seguirán abriendo nuevas tiendas a la vez que amplían las existentes y su gama de productos, en una «supermarketización» de su concepto. Lidl, por ejemplo, planea añadir 20 metros de estanterías a sus tiendas en Alemania.
El 60% del crecimiento del sector de descuento se producirá en Europa Occidental, con especial énfasis en Alemania, un mercado supuestamente saturado, pero donde los operadores seguirán abriendo nuevas tiendas, sobre todo en los centros urbanos. Además, el crecimiento podría generarse mediante adquisiciones, como ocurrió recientemente con Netto, la cadena de descuento Edeka, que compró tiendas de Kaiser's y Treff 3.000.
En el Reino Unido, Aldi y Lidl compiten ferozmente por el liderazgo del sector, pero ninguna de las dos tiene presencia en Rusia, el mercado de mayor crecimiento. El líder local, Pyaterochka, aspira a incrementar sus ventas en 18 millones de euros. De igual modo, Aldi y Lidl no tienen presencia en Ucrania ni en Noruega, mercados dominados en gran medida por cadenas locales.
En el resto de Europa, Lidl es la fuerza dominante. Su crecimiento del 4,3% anual es inferior al de Aldi Nord (5,4%) y Pyaterochka (6,8%), pero en términos absolutos representa 2,5 millones de metros cuadrados de superficie de venta. LZ Retailtics califica a Lidl de "imparable ", a menos que Aldi, actualmente dividida en dos divisiones, comience a colaborar más estrechamente.
Este artículo fue publicado en el número 53 de Grande Consumo.